Lån penge online
Tidligere gik man i banken efter et lån. Kravene dér er strenge, og processen tager tid.
I dag findes der en række onlinelångivere, der er specialiseret i at låne ud over nettet. Hele ansøgningen foregår digitalt, og det går hurtigere end et møde i banken.
Du skal blot have adgang til en computer og som regel et MitID, du kan underskrive låneaftalen med.
Det er nemmere end at hente et tilbud i banken, og derfor vælger mange den vej. Er din økonomi presset, kan det blive den eneste mulighed, fordi bankernes krav er strengere.
Listen er ikke hele lånemarkedet, men de långivere, vi samarbejder med. Den laveste ÅOP står øverst, og tallene kommer fra långiverne selv.
MyLoan24
5.000 - 500.000 kr.
Låneformidler. Samme selskab som Matchbanker og Bettercompared: Karman Connect A/S, CVR 35662448.
- ÅOP
- 7,45 %
- Debitorrente
- 7,00 % variabel
- Månedlig ydelse
- 1.924 kr.
- Løbetid
- 11 år (132 mdr.)
- Kreditbeløb
- 175.000 kr.
- Kreditomkostninger
- 78.968 kr.
- Samlet tilbagebetaling
- 253.968 kr.
Se lånet hos MyLoan24Reklamelink
Lendo
10.000 - 400.000 kr.
Låneformidler. Én ansøgning sendes videre til 19 banker og långivere.
- ÅOP
- 7,95 %
- Debitorrente
- 7,00 % variabel
- Månedlig ydelse
- 312 kr.
- Løbetid
- 3 år (36 mdr.)
- Kreditbeløb
- 10.000 kr.
- Kreditomkostninger
- 1.232 kr.
- Samlet tilbagebetaling
- 11.232 kr.
Se lånet hos LendoReklamelink
Matchbanker
10.000 - 400.000 kr.
Låneformidler. Samme selskab som Bettercompared og MyLoan24: Karman Connect A/S, CVR 35662448.
- ÅOP
- 10,60-19,90 %
- Debitorrente
- 7,20-15,80 % variabel
- Månedlig ydelse
- 509-591 kr.
- Løbetid
- 4 år (48 mdr.)
- Kreditbeløb
- 20.000 kr.
- Kreditomkostninger
- 4.432-8.368 kr.
- Samlet tilbagebetaling
- 24.432-28.368 kr.
Se lånet hos MatchbankerReklamelink
Facit Bank
10.000 - 350.000 kr.
- ÅOP
- 10,32-20,00 %
- Debitorrente
- 6,93-16,35 % variabel
- Månedlig ydelse
- 847,25-1.023,91 kr.
- Løbetid
- 5 år (60 mdr.)
- Kreditbeløb
- 40.000 kr.
- Kreditomkostninger
- 10.834,72-21.434,57 kr.
- Samlet tilbagebetaling
- 50.834,72-61.434,57 kr.
Ydelsen er inklusive 29 kr. i administrationsgebyr om måneden. Stiftelsesomkostningerne er 4 % af kreditbeløbet.
Se lånet hos Facit BankReklamelink
Arcadia Finans
5.000 - 500.000 kr.
Låneformidler. Tallene er et spænd, fordi tilbuddet kommer fra flere banker.
- ÅOP
- 11,85-20,84 %
- Debitorrente
- 9,95-18,95 % variabel
- Månedlig ydelse
- 780-900 kr.
- Løbetid
- 4 år (48 mdr.)
- Kreditbeløb
- 30.000 kr.
- Kreditomkostninger
- 7.402-13.119 kr.
- Samlet tilbagebetaling
- 37.402-43.119 kr.
Se lånet hos Arcadia FinansReklamelink
Unilån
20.000 - 100.000 kr.
Eksemplet er regnet af Finansieret.dk på Unilåns egne satser. Unilån oplyser ikke selv et regneeksempel.
- ÅOP
- 21,76 %
- Debitorrente
- 15,10 % fast
- Månedlig ydelse
- 1.320,49 kr.
- Løbetid
- 5 år (60 mdr.)
- Kreditbeløb
- 50.000 kr.
- Kreditomkostninger
- 29.229,55 kr.
- Samlet tilbagebetaling
- 79.229,55 kr.
Se lånet hos UnilånReklamelink
L'EASY Kontantlån
10.000 - 200.000 kr.
Samme långiver som L'EASY Minilån, Kliklån, Viiga Lån, D:E:R og PayMark Finans: alle er LEASY A/S, CVR 21478008.
- ÅOP
- 22,92 %
- Debitorrente
- 19,56 % variabel
- Månedlig ydelse
- 227 kr.
- Løbetid
- 7 år (84 mdr.)
- Kreditbeløb
- 10.000 kr.
- Kreditomkostninger
- 9.067 kr.
- Samlet tilbagebetaling
- 19.067 kr.
Se lånet hos L'EASY KontantlånReklamelink
Letfinans
15.000 - 400.000 kr.
Låneformidler. Ydelsen er deres egen forventede ydelse ved 7 % rente; resten af tallene er spænd, fordi tilbuddet kommer fra flere banker.
- ÅOP
- 3,69-24,99 %
- Debitorrente
- 3,60-20,95 % variabel
- Månedlig ydelse
- 1.588 kr.
- Løbetid
- 12 år (144 mdr.)
- Kreditbeløb
- 150.000 kr.
- Kreditomkostninger
- 40.495-150.000 kr.
- Samlet tilbagebetaling
- 190.495-300.000 kr.
Se lånet hos LetfinansReklamelink
Bettercompared
25.000 - 400.000 kr.
Låneformidler. Samme selskab som Matchbanker og MyLoan24: Karman Connect A/S, CVR 35662448.
- ÅOP
- 2,04-24,99 %
- Debitorrente
- 3,55-20,95 % variabel
- Månedlig ydelse
- 431-1.562,13 kr.
- Løbetid
- 5 år (60 mdr.)
- Kreditbeløb
- 60.000 kr.
- Kreditomkostninger
- 7.721,96-49.420,87 kr.
- Samlet tilbagebetaling
- 67.721,96-109.420,87 kr.
Se lånet hos BettercomparedReklamelink
Tallene er et repræsentativt eksempel og kommer fra låneudbyderen. Din egen rente og ÅOP afhænger af udbyderens kreditvurdering af dig. Långiveren afgør, om du får lånet, og hvornår pengene udbetales.
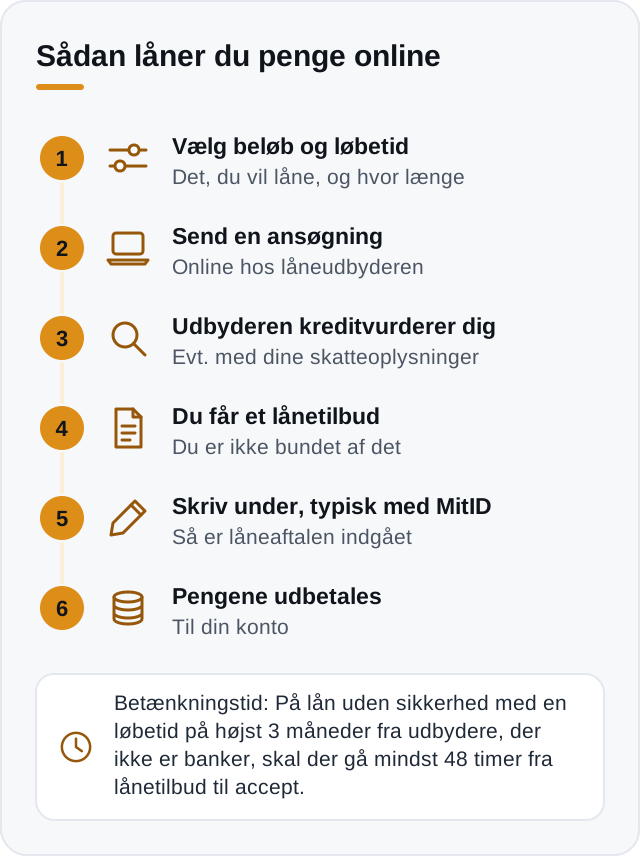
Sådan låner du penge online
Udbyderne er mange, og ansøgningen fungerer forskelligt fra sted til sted. Som regel sender du den på långiverens egen hjemmeside.
Du angiver, hvilken type lån du vil have, hvor lang løbetid du ønsker, og hvor meget du vil låne. Dertil dine personlige oplysninger.
Derefter vurderer långiveren din kreditværdighed – ofte ud fra dine seneste lønsedler, som du kan blive bedt om at sende med.
Tjek af dine skatteoplysninger ved lån af penge
Nogle långivere beder om dit samtykke til at hente dine skatteoplysninger hos Skattestyrelsen. Kreditvurderingen er oftest automatisk: et program læser dine tal, og der sidder ikke en medarbejder og ser på din sag.
Lever tallene ikke op til kravene, får du ikke et tilbud. I en bank kan en rådgiver i enkelte tilfælde se bort fra et tal; i en automatisk vurdering er der ikke noget at forhandle om.
Kreditvurderingen afgør både, om du får et tilbud, og hvilke betingelser det får. Du kan blive tilbudt et andet lån end det, du søgte – for eksempel et mindre, hvis långiveren vurderer, at din økonomi ikke kan bære beløbet.
Långivere låner kun ud, hvis de tror på at få pengene igen. Er din økonomi i forvejen presset, bliver det svært at låne.
Ansøg om flere lån uden forpligtelser
Siger långiveren ja, får du en låneaftale med lånets betingelser. Læs den igennem, og regn på, hvad ydelsen betyder for din økonomi, før du tager stilling.
En ansøgning binder dig ikke. Indtil du har skrevet under, kan du springe fra, og du kan sagtens hente tilbud fra flere långivere og sammenligne dem.
Vil du tage imod tilbuddet, skriver du under – som regel med MitID på långiverens hjemmeside, i enkelte tilfælde på papir pr. brev.
Hvor mange penge kan man låne online?
Hvor meget du kan låne, afhænger af lånetypen.
Du finder billige lån, kviklån, minilån og forbrugslån, og beløbene spænder vidt: fra nogle få tusinde kroner til 500.000 kr. Nedenfor gennemgår vi typerne med fordele og ulemper.
Lån penge uden sikkerhed
Det er muligt at låne uden sikkerhed, og beløbet afgør det meste. Skal du låne flere hundrede tusinde, kan långiveren kræve sikkerhed; ser privatøkonomien fornuftig ud, er det som regel ikke nødvendigt.
Uden sikkerhed handler det om dit rådighedsbeløb: jo mere du har tilbage hver måned, jo mere kan du låne. Luft i budgettet er det, der afgør det.
Er der ikke meget luft, er det ikke udelukket. Det koster ikke noget at ansøge, så du kan sende ansøgninger til flere långivere.
Lån penge udenom banken
Vil du låne uden om banken, kan du ansøge hos udbyderne på listen ovenfor. Det koster ikke noget, og du er ikke forpligtet til at tage imod et tilbud.
Du kan altså søge flere steder på én gang og takke nej til det hele bagefter.
Lån penge hurtigt og nemt med et online lån
Et online lån kræver hverken aftale eller fremmøde. Du ansøger hjemmefra, og långiveren viser undervejs, hvad de har brug for.
Du følger deres trin og bliver typisk bedt om dokumenter – alt fra ansættelseskontrakt til årsopgørelse. Fremgangsmåden ligner hinanden fra sted til sted.
Lån penge online – Historien bag
Der er flere muligheder for at låne end nogensinde, men lån er ikke nyt. Så længe mennesker har handlet med hinanden, har de også lånt.
Før var det ikke organiseret: man lånte af folk, man kendte, eller af dem i byen, der havde rigeligt. Princippet var det samme som i dag.
Man aftalte indbyrdes, hvornår og hvor meget der skulle betales tilbage – det, vi i dag kalder løbetid og renter.
Aftalen var sjældent en juridisk kontrakt. Et håndslag gjaldt lige så meget som en underskrift i dag.
Gik tilbagebetalingen i stå, sørgede långiveren selv for en konsekvens – hvor vi i dag betaler et rykkergebyr, når et månedligt afdrag udebliver.
Metoderne var formentlig hårdere end nu. Forskellen er, at lån i dag er reguleret, og at betingelserne står i en bindende aftale.
Kviklån – Sådan opstod det
Kviklånet stammer fra mikrofinansiering: tanken om, at også mennesker uden kapital skal kunne låne, udtænkt til udviklingslande.
I en almindelig bank er der ofte en minimumsgrænse for at oprette en opsparing, og den kan i sig selv være en forhindring.
Og uden sikkerhed eller en sund økonomi er et lån tæt på umuligt.
Har man en forretningsidé i et udviklingsland, strander den derfor ofte på, at pengene til at starte ikke kan skaffes.
Det er en skam, for lånet kunne være vejen ud af fattigdom for den, der står bag idéen.
Derfor har nogle banker specialiseret sig i mikrofinansiering: små lån, der skal få små virksomheder op at stå.
De bliver støttet økonomisk – Danmark støtter årligt mikrofinans med flere hundrede millioner kroner, og organisationer som Folkekirkens Nødhjælp og Dansk Flygtningehjælp ser mikrofinansiering som hjælp til selvhjælp.
Den første bank af sin art, Grameen Bank, fik sammen med sin stifter Nobels Fredspris i 2006 for den forskel, mikrofinansiering gør i udviklingslande.
Hvad går mikrofinansiering ud på?
Hovedtanken er enkel: det skal være muligt at låne, selv om man har få midler, så man for eksempel kan starte en virksomhed.
Bor du i et udviklingsland med en skrøbelig økonomi, skal et lån stadig være inden for rækkevidde, hvis det er dét, der skal til.
Fordi lånene henvender sig til mennesker uden kapital, er kravene lempeligere end i en almindelig bank.
Du skal ikke stille sikkerhed, for det kan de færreste i målgruppen.
Et dansk kviklån er ikke det samme som mikrofinansiering i et udviklingsland, men de bygger på de samme idéer – og det er en del af forklaringen på, hvor let et kviklån er at optage i dag.
Fordele og ulemper ved mikrofinansiering
Mikrofinansiering har fået både ros og kritik. Nogle har set det som løsningen på fattigdom, men effekten er svær at måle.
Andre mener, at det ikke gør nogen reel forskel, og at lande som Danmark spilder penge på at støtte banker, der låner ud uden sikkerhed.
Og der er problemer med det. Grundidéen er at hjælpe, men nogle långivere har set en forretning i den og gjort skade i stedet.
De bruger det til egen vinding, og det var ikke formålet.
Der findes eksempler på banker og långivere, der har tilbudt udsatte mennesker lån med urimelige renter og gebyrer. Er man presset i forvejen, siger man let ja i håb om, at en virksomhed kan vende økonomien.
Lykkes det ikke, står man tilbage med et lån, hvor der skal betales 200 % tilbage.
Om mikrofinansiering samlet set gør gavn, er svært at afgøre, netop fordi effekten er svær at måle. Grundtanken er, at folk selv skal kunne arbejde sig ud af fattigdom frem for at være afhængige af bistand.
Idéen er reel, men der har været tilfælde, hvor lånene i stedet forværrede økonomien hos dem, de skulle hjælpe.
Tanken er god; nogle virksomheder har udnyttet den. Derfor har mikrofinansiering et blandet ry – ligesom kviklånet herhjemme.
Kviklån i Danmark
I Danmark kender vi fænomenet som ”kviklån”, og det er den type lån, der minder om mikrofinansiering: en hurtig måde at låne på her og nu.
Nedenfor gennemgår vi lånetyperne, hvad der er værd at se på, inden du optager et lån, og hvilke forhold der afgør, om lånet passer til din økonomi.
Til sidst får du råd, hvis du jævnligt må optage nye lån, og et bud på, hvornår et lån alligevel er fornuftigt.
Kviklån
Kviklånet hedder også ”hurtiglån”, ”SMS-lån” og ”mikrolån”, men det dækker over det samme: små lån, typisk under 7.000 kr., uden sikkerhed.
Det er den hurtige måde at låne på, og pengene kan være fremme samme dag, som låneaftalen er godkendt.
Kviklån har været stærkt omdiskuterede i medierne på grund af en høj ÅOP, som vi vender tilbage til. Kritikken er ikke altid helt berettiget.
Et kviklån kan være fornuftigt, hvis du finder det rigtige. Nedenfor er fordelene, ulemperne og det, du skal være opmærksom på.
Fordele ved et kviklån
Fordelen er hastigheden. Du ansøger online eller via SMS og får svar kort efter – de fleste steder inden for en halv time, nogle steder på få minutter.
Det er nemt at komme til penge, og netop derfor blev kviklånene populære. Det er også risikoen. Siden 1. januar 2017 har loven krævet, at der går mindst 48 timer, fra ansøgeren får et lånetilbud på et kviklån med en løbetid på højst 3 måneder fra en långiver, der ikke er en bank, til tilbuddet kan underskrives.
Betænkningstiden skal give tid til at tænke sig om, så en presset økonomi ikke fører til en overilet underskrift på et lån, der ikke er råd til.
Når de 48 timer er gået, og man kan skrive under med MitID eller pr. brev, er det långiveren, der afgør, hvornår pengene udbetales. Nogle långivere overfører dem samme dag, som låneaftalen er blevet underskrevet, andre den næstkommende hverdag eller senere, og tidspunktet står i låneaftalen.
Du skal hverken stille sikkerhed eller forklare, hvad pengene skal bruges til. Det er både kviklånets styrke og dets problem.
Ulemper ved et kviklån
Hastigheden er også ulempen. De 48 timers betænkningstid på de korteste kviklån ændrer ikke, at pengene er lette at få.
Er økonomien presset i forvejen, er det farligt: det er nemt at tro, at et kviklån redder en dårlig økonomi. Det gør det sjældent.
Hovedproblemet er, at pengene skal tilbage lige så hurtigt, som de kom. Løbetiden er ofte 30-45 dage, og det er kort tid at skaffe for eksempel 5.000 kr.
Det er fint at kunne låne et par tusinde hurtigt, så længe de kan betales tilbage til tiden. Kan de ikke, bliver det dyrt.
Den korte løbetid har fået mange til at optage et nyt lån for at betale det første – og derefter et til.
Det er glidebanen, og det er en stor del af kritikken mod kviklån.
Kan du betale tilbage inden for løbetiden, og er renten og gebyrerne rimelige, ser regnestykket anderledes ud.
Spørgsmålet er, om der er mere luft i budgettet om en måned. Er svaret nej, er det en holdbar løsning, der skal findes – ikke flere små lån.
Et kviklån kan altså give mening, hvis økonomien er stabil, og du ved, at du kan betale tilbage til tiden.
Er du ikke sikker på det, kan lånet blive dyrt og trække flere små lån med sig.
Kviklån og ÅOP
Et kviklån har typisk en høj ÅOP, og det er dét, medierne har fokuseret på. Billedet er ikke helt retvisende.
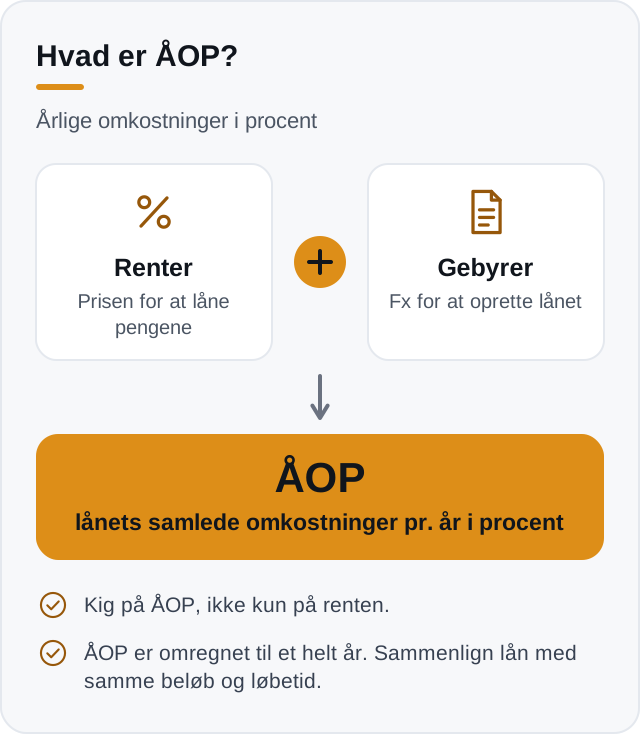
ÅOP kan ikke stå alene som mål for, hvor godt et lån er – slet ikke på lån med kort løbetid.
ÅOP står for Årlige Omkostninger i Procent og viser, hvad lånet koster på et år, når renter og gebyrer til långiveren regnes med.
Det er som regel dét tal, du skal se på: det siger mere om prisen end renten alene. Men ÅOP er annualiseret, og det er dér, det bliver misvisende for et kviklån.
ÅOP er omkostningerne for et år. Har lånet kortere løbetid, kan ÅOP være højere end lånets samlede omkostninger målt i procent af det, du låner.
I dag må en kreditaftale med en forbruger ikke have en ÅOP på over 35 %, så ÅOP på flere hundrede procent findes ikke længere på lovlige lån i Danmark. Et kviklån er stadig ikke tænkt til at løbe et helt år, og derfor siger årstallet ikke alt.
ÅOP hører med i overvejelserne, men på et kviklån kan tallet ikke stå alene: løbetiden er for kort til, at et årstal afgør, om lånet er godt.
Brug ÅOP som pejlemærke – er den meget høj, er lånet sandsynligvis dyrt, også på kort løbetid. Regn derudover på lånets egne betingelser og gebyrer, så du ved, hvad det koster i kroner.
Forbrugslån
Fra kviklånet springer vi videre til forbrugslånet – kviklånets storebror.
Forbrugslånet minder om kviklånet og kræver heller ikke sikkerhed, men beløbet er større: du finder billige forbrugslån på op til 500.000 kr.
Løbetiden er længere – der findes forbrugslån, du kan betale tilbage over 10 og 15 år.
Pengene er ikke øremærket. Modsat et huslån eller et billån bliver du ikke spurgt, hvad de skal bruges til, hvad enten det er møbler eller en rejse.
ÅOP er væsentligt lavere end på et kviklån, netop fordi løbetiden er længere. Her er ÅOP derfor et relevant tal at sammenligne på.
Renten alene siger ikke nok til, at du kan vurdere, om lånet er fornuftigt.
Vælg den rette løbetid på dit forbrugslån
Se også nøje på løbetiden. Den kan være mange år, og det er en fordel ved større beløb – men jo længere tid, jo dyrere bliver lånet som regel.
Tommelfingerreglen er at komme ud af lånet igen, så hurtigt økonomien tillader. Lang løbetid giver luft i budgettet hver måned og koster mere i alt.
Omvendt nytter det ikke at sætte løbetiden så kort, at afdragene ikke kan betales. Hver gang et månedligt afdrag udebliver, koster det ekstra.
Regn derfor på, hvad du reelt kan betale om måneden. Du kan som regel indfri lånet før tid, så en løbetid, der er lidt for lang, er sikrere end en, der er lidt for kort.
Den rigtige løbetid er den, din økonomi kan bære hver måned, uden at du presser dig selv unødigt.
Kassekredit online
Ud over de to lånetyper findes der kassekredit online: en mere fleksibel form, beslægtet med et bevilget overtræk.
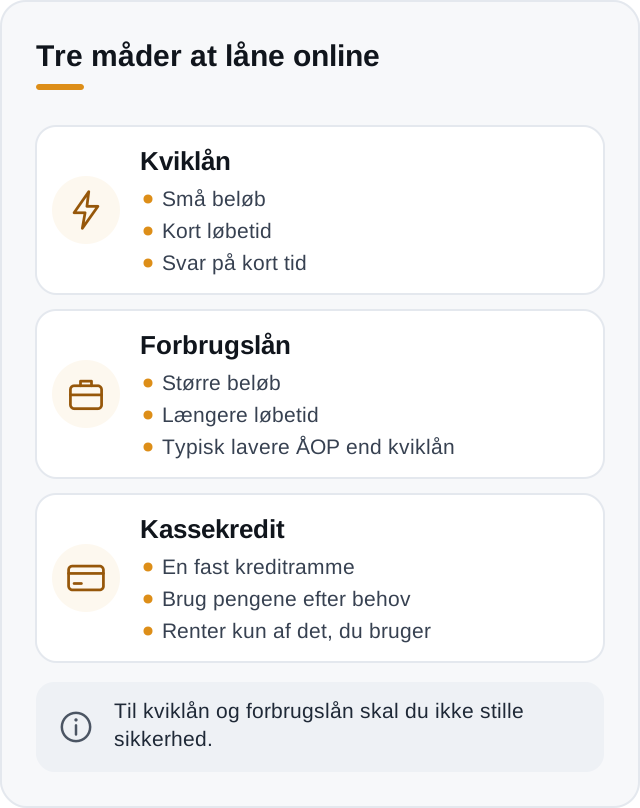
Du får en kreditramme, for eksempel 30.000 kr., og kan bruge af den løbende. Du betaler kun renter af det, du faktisk bruger.
Ved du ikke præcis, hvor mange penge du får brug for, er det en fordel: du betaler ikke for et beløb, du måske ikke rører.
Rammen kan ofte gå op til 500.000 kr. Fleksibiliteten er også ulempen: det er fristende at tage en kassekredit på 100.000 kr., når behovet er 70.000 kr., bare for at have en buffer.
Men penge, der står til rådighed, bliver brugt. Har du adgang til 30.000 kr. ekstra, ender de ofte med at gå, og så bliver kreditten dyrere end et lån på det beløb, du faktisk manglede.
Fleksibiliteten er altså både styrken og faren. Vælger du en højere kredit end nødvendigt, kræver det selvdisciplin at lade resten stå.
Hvilke krav skal man leve op til?
Du skal leve op til krav for at låne online, ligesom i banken. De varierer fra långiver til långiver, men er generelt lempeligere end bankens.
De konkrete krav står hos den enkelte långiver. Her er dem, du oftest møder.
Krav til alder – lån penge som 18- eller 23-årig
Du skal være myndig. Men 18 år er sjældent nok: de fleste långivere kræver, at du er 21, 23 eller 25 år.
Långiverne vil være sikre på at få pengene igen, og de vurderer, at en 23- eller 25-årig har bedre styr på økonomien.
Det er ikke umuligt at låne som 18-årig. Det kræver bare, at du finder de långivere, der tillader det.
Krav til bopæl og statsborgerskab
De fleste långivere og onlinebanker kræver dansk statsborgerskab. Enkelte låner ud på en opholdstilladelse, men statsborgerskab er reglen.
Dertil fast dansk bopæl, et dansk telefonnummer og en aktiv e-mailadresse – lånetilbud sendes typisk på mail.
Skal aftalen underskrives digitalt, skal du have MitID. Det bruges også undervejs, hvis du giver samtykke til, at långiveren henter dine skatteoplysninger.
Du må ikke være registreret hos RKI
Endelig må du ikke være registreret som dårlig betaler i RKI, Danmarks største register over dårlige betalere. Står du der, bliver det svært at låne.
Du bliver registreret, hvis du ikke bestrider gælden og efter tre rykkere stadig ikke har betalt – typisk til en långiver eller en forretning, hvor du har købt på afbetaling.
Alle virksomheder med adgang til registret kan se, at du har haft svært ved at betale tilbage, og det gør dem tilbageholdende.
Betaler du gælden, bliver du automatisk slettet igen. En registrering er ikke permanent, og en afbetalingsaftale med den, du skylder, er vejen ud.
Som nævnt om kviklån optager nogle et nyt lån for at betale det gamle – ofte netop for at undgå en registrering.
Det er dér, spiralen begynder.
Kan du se registreringen nærme sig, er det bedre at kontakte den virksomhed, du skylder, lave en realistisk afbetalingsplan og få professionel rådgivning om økonomien.
Det er måden at undgå at stå samme sted igen.
Sådan vurderer långiveren din økonomi
Før en låneaftale kan indgås, skal långiveren vurdere din kreditværdighed. Det står i kreditaftalelovens § 7 c: vurderingen sker ”på grundlag af fyldestgørende oplysninger, der, hvor det er relevant, indhentes hos forbrugeren og, hvor det er nødvendigt, ved søgning i relevante databaser”.
I praksis betyder det, at du bliver bedt om dokumentation. Hav din seneste lønseddel og årsopgørelsen klar, og regn selv på dit rådighedsbeløb: hvad der er tilbage hver måned, når husleje, forsikringer, transport og faste regninger er betalt. Det er det beløb, en ny ydelse skal kunne være inden for.
Långiveren ser også på din årlige indkomst, på eksisterende lån og eksisterende gæld, og på om du er registreret i RKI eller Debitor Registret. Derfor flytter det sjældent noget at søge mange steder, hvis budgettet allerede er stramt: det er de samme tal, hver långiver regner på.
Får du afslag på grund af en søgning i en database, skal långiveren oplyse det med det samme og fortælle, hvilken database der er tale om. Også det står i § 7 c, og underretningen skal være uden omkostninger for dig. Vi er ikke jurister; det her er, hvad der står i lovteksten.
Sådan finder du et penge lån online
Lever du op til kravene, er næste spørgsmål, hvordan du finder det rigtige lånetilbud.
Et sted at starte er listen her på siden. Den viser lån fra långivere, vi samarbejder med, med de tal, långiverne selv oplyser.
Har du fundet nogle, der ser relevante ud, sender du ansøgninger af sted og får tilbud ind.
En låneansøgning er aldrig bindende, så du kan sende flere og derefter tage stilling.
Det svarer til at hente tilbud i flere banker. Tilbuddet er personligt og afhænger af din kreditværdighed, så det kan variere fra långiver til långiver.
Jo flere tilbud du har, jo bedre et grundlag har du at vælge på.
Dette skal du kigge på, når du vælger et lån
Tilbuddene er hentet ind – men hvordan vurderer du, hvilket der er bedst?
Flere forhold spiller ind. Her er de vigtigste.
Lånets størrelse
Beløbet er det første. Find ud af, hvor meget du har brug for, og søg et lån, der matcher det.
Ét lån er som regel billigere end flere små. Skal du bruge 100.000 kr., er det billigere at låne dem ét sted end 20.000 kr. hos fem långivere.
Grunden er gebyrerne: et oprettelsesgebyr fem gange koster fem gange.
Vær samtidig præcis. Lån ikke mere, end du kan betale tilbage – og ikke så lidt, at du må låne igen om et par måneder.
Det kræver to tal: hvor meget du har brug for, og hvor meget du kan afdrage om måneden.
Løbetiden på lånet
Løbetiden er den tid, du har til at betale lånet tilbage. Er den seks måneder, skal hele beløbet være betalt inden for det halve år.
Det svære er ikke definitionen, men at regne ud, hvor lang tid du reelt har brug for.
Løbetiden skal passe til din økonomi, for det er den, de månedlige afdrag beregnes ud fra.
Med samme lånebeløb betaler du mere om måneden ved kort løbetid end ved lang.
Til gengæld betaler du flere renter, jo længere lånet løber. Lang løbetid for at få afdraget ned koster på totalen.
Vælg den rette løbetid på dit lån
For kort løbetid er heller ikke smart: kan du ikke betale afdragene, bliver det dyrere. Find det beløb, du kan betale hver måned, og vælg løbetiden derefter.
Vær opmærksom på, at nogle långivere kræver mindst et års løbetid, mens andre kun tilbyder 6, 9 eller 15 måneder.
Har du brug for syv måneder, er seks for stramt, og ni betyder renter i to måneder, du ikke har brug for.
Nogle långivere tilbyder at springe afdraget over i 1-2 måneder om året. Pengene forsvinder ikke: de skal betales i de øvrige måneder eller i den anden ende, så regn det med fra start.
Skjulte gebyrer på dit lån
Der er næsten altid gebyrer på et lån, og det er dem, du skal lede efter, hvis du vil finde et billigt lån. De kan gemme sig i aftalen og gøre lånet dyrere, end du regnede med.
Typisk er der et oprettelsesgebyr som engangsbeløb, og derudover kan der være et månedligt opkrævningsgebyr – et gebyr for at have lånet.
Betaler du for sent, kommer der et rykkergebyr, og ændringer i lånet kan også koste.
Vil du ændre løbetiden, koster det ofte, og nogle steder betaler du endda for at indfri lånet før tid.
Det er værd at undersøge inden underskriften: kommer du uventet til penge – overskydende skat eller overarbejde – vil du gerne kunne betale gælden ud.
Gebyrerne er mange og står sjældent samlet ét sted. Find dem i aftalen, før du skriver under.
Mulighed for ændringer af dit lån
I forlængelse af det: undersøg, om lånet overhovedet kan ændres.
Er du i tvivl om løbetiden, så spørg, om den kan ændres undervejs – og hvad det koster.
Ud over et engangsgebyr får du ofte en højere rente, hvis løbetiden ændres, og så bliver lånet dyrere.
Gå ikke ud fra, at ændringer er mulige. Kan de lade sig gøre, så se på både gebyret og de nye betingelser – begge dele påvirker lånets samlede pris.
Nogle lån kan slet ikke ændres undervejs, og så er det endnu vigtigere at vælge rigtigt fra start.
Kan lånet ikke ændres, er du bundet af betingelserne i hele løbetiden.
Indfri dit lån før tid
Du kan altid betale et lån ud, før løbetiden er omme. Kreditaftalelovens § 26 giver forbrugeren ret til ”til enhver tid” helt eller delvis at indfri sine forpligtelser, og så har du krav på en reduktion af de samlede kreditomkostninger – renter og omkostninger i den resterende del af løbetiden.
Långiveren må kun kræve kompensation, hvis indfrielsen falder i en periode, ”for hvilken der er aftalt en fast debitorrente”. Og kompensationen har et loft: højst 1 % af det beløb, der betales før tid, når der er mere end et år tilbage af aftalen, og højst 0,5 %, når der er et år eller mindre.
Spørg derfor, hvad det koster at indfri dit lån før tid, inden du skriver under – især hvis du regner med at kunne tilbagebetale lånet hurtigere end aftalt. Har lånet variabel rente, er der efter § 26 ingen kompensation at betale.
Sådan sammenligner du to lånetilbud
Vil du sammenligne lånetilbud, skal beløbet og løbetiden være ens. Er de ikke det, sammenligner du to forskellige lån og ikke to priser.
Start med ÅOP. Det tal samler renten og alle obligatoriske omkostninger i én procent og er lavet til netop det formål. Kig derefter på de samlede kreditomkostninger i kroner: det er dem, du betaler oven i det beløb, du låner.
Ydelsen er det tal, de fleste ser på først, og det er det dårligste at vælge efter alene. En lavere månedlig ydelse over længere tid er som regel et dyrere lån. Sammenlign lån på totalprisen: skriv beløb, løbetid og omkostninger fra hvert tilbud ind i låneberegneren, og se, hvad de koster i alt.
Husk, at personlige lånetilbud netop er personlige. Hvad du får, afhænger af långiverens kreditvurdering, så to, der søger det samme lån, kan få hver sit svar.
Spar penge med et lån til rejse
Udgangspunktet er at undgå at låne. Det koster altid noget, og en opsparing er billigere.
Men skal du købe hus eller bil, er et lån som regel nødvendigt.
De lån har til gengæld en fornuft i sig på den lange bane: det er billigere at eje end at leje, og en nyere, økonomisk bil koster mindre end en gammel med reparationer og højt brændstofforbrug.
Der er altså en økonomisk fordel, når budgettet ses over flere år, og derfor kan større hus- og billån forsvares. Den regning går sjældnere op for et kviklån eller et online forbrugslån, som typisk er dyre.
Du kan spare penge på at tage et lån
Alligevel kan det af og til betale sig. Her er et eksempel.
Vil du på ferie til sommer og finder tilbuddet i april, kan det betale sig at slå til, selv om det kræver et lån – hvis du hurtigt kan betale tilbage, for eksempel når feriepengene kommer i maj.
Koster ferien det halve i april af, hvad den gør i maj, kan det godt svare sig at betale lidt for at låne pengene.
Så længe du ved, at pengene kommer igen hurtigt, kan det være den billigste løsning – hvis alternativet er fuld pris en måned senere.
Det kræver to ting: at du ved, der kommer penge kort efter, og at rejsen alligevel skulle købes. Spørgsmålet skal være hvornår, ikke om.
Eksemplet behøver ikke være en rejse. Det gælder alt, du alligevel skal købe, når du ved, at pengene til at indfri lånet kommer inden for kort tid.
Regn efter: er besparelsen større end det, lånet koster, er det en god forretning.
Lån penge til bil
Vil du låne penge til bil online, er et forbrugslån det normale. Der er ingen krav om, hvad pengene bruges til, og beløbene kan være store.
Et forbrugslån dækker netop forbrug, og en bil tæller med. Du kan også tage et egentligt billån, men det kan kun bruges til selve købet: skal bilen repareres eller opgraderes bagefter, er det forbrugslånet, der rækker.
Optimer din bolig ved at låne penge til hus
En anden situation er boligen. Skal huset sælges, kan et lån til renovering være en investering, der hentes hjem i salgsprisen.
Det er ikke uden risiko – du ved ikke, hvor meget huset stiger i værdi.
Men du kan danne dig et indtryk af, hvad et nyt køkken eller bad gør ved værdien, og holde det op mod, hvad lånet koster.
Ændringerne giver dig oftest også større friværdi i boligen.
Der kan altså være flere grunde til, at forbedringer er en god investering – også når de kræver et forbrugslån eller et kviklån.
Gode råd til dig, der ofte optager lån
De færreste ønsker at optage lån, men nogle gange er det nødvendigt. Sker det gang på gang, er det økonomien, der skal ses efter.
Lån oven i lån er sjældent vejen frem, og et nyt lån bør ikke være løsningen på et gammelt.
Kan du ikke betale et lån ud til tiden, så tag fat i långiveren og find en løsning, der passer til din situation.
En långiver vil hellere have pengene på en anden måde end først aftalt end risikere ikke at få dem.
Derfor er de ofte villige til at justere afdragene, og så undgår du at optage et nyt lån for at komme ud af det gamle.
Få styr på budgettet i stedet for at tage flere lån
Har du generelt svært ved at betale af, så nøjes ikke med denne måneds afdrag. Må du gang på gang optage nye forbrugs- eller kviklån, hænger økonomien ikke sammen.
Så skal roden findes, ikke lappes med endnu et lån.
Et lån er aldrig midlet til en sund økonomi. Se på de faste udgifter og på prioriteringerne.
Er huslejen for høj i forhold til indkomsten, er svaret ikke et lån, men en billigere bolig.
Det kan også være maden eller abonnementerne på telefoni og internet. Alle faste udgifter er værd at se efter, hvis du ofte må låne.
Find ud af, hvor udgifterne kan sættes ned, så budgettet får luft.
Som regel er det husleje, mad og de øvrige faste poster, der rykker – og dernæst det, der går til fornøjelser.
Er pengene små, er det ofte dér, de forsvinder: nyt tøj og caféture tæller hurtigt op, uden at man lægger mærke til det.
Hvad koster det at låne penge
Læg et budget, inden du låner penge
Overvejer du at låne – og særligt hvis du har lånt før – så læg et budget. Få overblik over, hvad pengene går til, og om det hænger sammen med indkomsten.
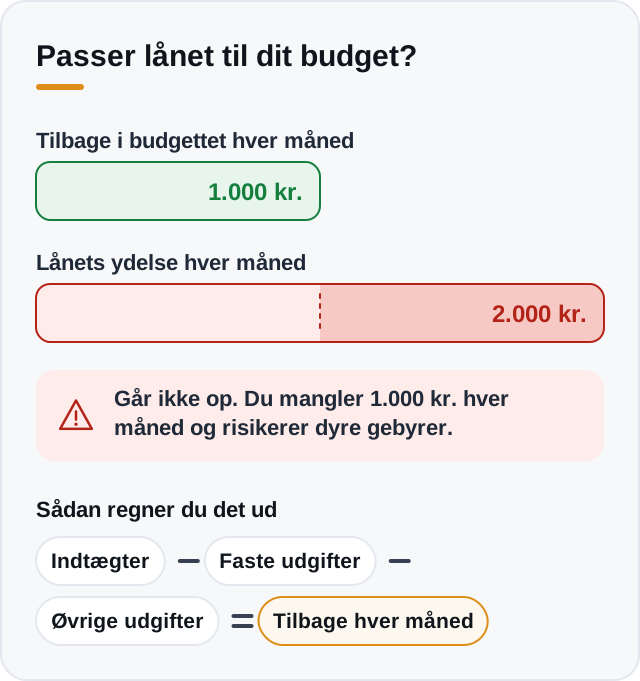
Budgettet viser, hvor meget du reelt kan afdrage hver måned. Et lån med en ydelse på 2.000 kr. giver ikke mening, hvis der er 1.000 kr. tilbage, når alt andet er betalt.
Ellers ender du med afdrag, du ikke kan betale, og gebyrer oven i. Ydelsen skal passe til økonomien, og det kan kun budgettet vise.
Et budget er fornuftigt uanset lån: det viser, hvad du bruger om måneden, og om det holder på længere sigt.
Det afslører også mønstre. Føles det, som om pengene bare forsvinder, er budgettet stedet at finde dem.
Du kan se, hvad der går til husleje og el, og hvad der er tilbage til mad, sjov og alt det andet. Er den sidste post stor, er der noget at hente – for eksempel til en opsparing.
Sådan bruger du Excel til at beregne dine lån
Når du bliver gældfri
Har du været vant til at betale af på lån, og er du nu gældfri? Så er det nu, du kan undgå at låne igen.
Det mest effektive er en opsparing, der kan tage de uforudsete udgifter.
Med en opsparing behøver du ikke låne, når bilen går i stykker – eller når ferien skal betales.
Har du været vant til at afdrage, så lad pengene fortsætte: sæt dem ind på en opsparing i stedet.
Kunne budgettet hænge sammen med et afdrag på 3.000 kr. om måneden, kan det også uden. Der er ingen grund til at bruge mere, bare fordi der er plads.
Fortsæt som hidtil, og læg de 3.000 kr. til side hver måned. Kunne økonomien bære et afdrag til en långiver, kan den også bære et til dig selv.
Så har du en opsparing til det, du mangler eller har drømt om – uden at låne.
Inden for rimelighedens grænser, vel at mærke: har du levet på havregrød for at blive gældfri, må madposten godt få lidt mere nu.
Dette er værd at vide, før du låner penge
Vi har nu været omkring lånetyperne og deres fordele og ulemper.
Kviklånet er hurtigt og nemt, og det er netop derfor, det er farligt: mange fristes af, hvor let pengene kommer.
Kan de ikke betales tilbage inden for den korte løbetid, bliver lånet dyrt, og nogle ender med at optage et nyt for at betale det gamle.
Forbrugslånet er større, har længere løbetid og kræver heller ikke sikkerhed. Pengene kan bruges frit.
Det er oftest en billigere måde at låne på, men der er stor forskel på tilbuddene – se på gebyrerne.
Kassekreditten er fleksibel: du betaler kun renter af det, du bruger. Til gengæld er det nemt at tage en ramme, der er større end behovet, og så bruge af den.
Alle tre har fordele og ulemper, og valget afhænger af din økonomi. Et lån, der er godt for din nabo, er ikke nødvendigvis godt for dig.
Fælles for dem er, at du kan ansøge online og får svar hurtigt.
Ansøg om penge lån flere steder
Hent flere tilbud ind, og vælg det, der passer dig. Når du har skrevet under – typisk med MitID – er det långiveren, der afgør, hvornår pengene bliver udbetalt.
Kravene varierer fra långiver til långiver. Typisk skal du være over 21 eller 23 år og dansk statsborger.
Dertil fast bopæl i Danmark, et dansk telefonnummer, en aktiv e-mailadresse og som regel MitID.
Du må heller ikke være registreret i RKI som dårlig betaler. Er du det, skal den gæld betales først.
Vær opmærksom på løbetiden, så de månedlige afdrag passer til økonomien.
Husk, at ét større lån som regel er bedre end mange små, og at målet er at blive gældfri. Men en for kort løbetid koster rykkergebyrer, hvis afdragene ikke kan betales.
Det er en balancegang, og den afgøres af din egen økonomi. Derfor findes der ikke lån, der er ”gode” eller ”dårlige” i sig selv.
Låneudbydere tjener penge på dig
Husk, at långiveren skal tjene penge på dig. Det lyder tit, som om de helst vil hjælpe dine drømme på vej, men det er en pæn måde at sige det på.
En långiver er en virksomhed som alle andre og har en interesse i at låne dig penge.
Renter og gebyrer er deres indtjening. Lyder et lån for godt til at være sandt, er det det sandsynligvis.
Forhold dig kritisk til långiverne og deres tilbud – præcis som du ville i banken.
Det betyder ikke, at der ikke findes fornuftige lån. Det betyder, at du skal regne efter, om økonomien kan bære det.
Du taber penge på at låne penge, så grunden skal være god – for eksempel at lånet giver gevinst på den lange bane og dermed er en investering.
Det er et privilegium at kunne låne penge
Der er grund til at være kritisk over for långiverne, men der findes også fornuftige lån.
Det kræver, at du ser på tallene og betingelserne. Gør du det, er det til at låne penge, og det må de fleste før eller siden.
Det er i sig selv et privilegium at bo et sted, hvor lån er en mulighed – til at forbedre levestandarden eller føre en drøm ud i livet.
Det er langt fra alle, der har den mulighed, og det er værd at huske, når långiverne får hug i medierne.
Lån er også det, der gør det muligt at starte som iværksætter. De færreste kan stable en virksomhed på benene uden.
Iværksættere skaber arbejdspladser og dermed skatteindtægter, så gode vilkår for nye virksomheder er værd at have.
Uden muligheden for at låne ville det ikke kunne lade sig gøre, og derfor er det et privilegium, vi har her i Danmark.