Det gør det nemmere at finde et fornuftigt lån, uanset hvad du skal bruge pengene til.
Listen er ikke hele lånemarkedet. Her står de billige lån hos långivere, vi samarbejder med, og lånet med den laveste ÅOP kommer først, ud fra långivernes egne eksempler.
MyLoan24
5.000 - 500.000 kr.
Låneformidler. Samme selskab som Matchbanker og Bettercompared: Karman Connect A/S, CVR 35662448.
- ÅOP
- 7,45 %
- Debitorrente
- 7,00 % variabel
- Månedlig ydelse
- 1.924 kr.
- Løbetid
- 11 år (132 mdr.)
- Kreditbeløb
- 175.000 kr.
- Kreditomkostninger
- 78.968 kr.
- Samlet tilbagebetaling
- 253.968 kr.
Advarsel! Det koster penge at låne penge
Se lånet hos MyLoan24Reklamelink
Lendo
10.000 - 400.000 kr.
Låneformidler. Én ansøgning sendes videre til 19 banker og långivere.
- ÅOP
- 7,95 %
- Debitorrente
- 7,00 % variabel
- Månedlig ydelse
- 312 kr.
- Løbetid
- 3 år (36 mdr.)
- Kreditbeløb
- 10.000 kr.
- Kreditomkostninger
- 1.232 kr.
- Samlet tilbagebetaling
- 11.232 kr.
Advarsel! Det koster penge at låne penge
Se lånet hos LendoReklamelink
Matchbanker
10.000 - 400.000 kr.
Låneformidler. Samme selskab som Bettercompared og MyLoan24: Karman Connect A/S, CVR 35662448.
- ÅOP
- 10,60-19,90 %
- Debitorrente
- 7,20-15,80 % variabel
- Månedlig ydelse
- 509-591 kr.
- Løbetid
- 4 år (48 mdr.)
- Kreditbeløb
- 20.000 kr.
- Kreditomkostninger
- 4.432-8.368 kr.
- Samlet tilbagebetaling
- 24.432-28.368 kr.
Advarsel! Det koster penge at låne penge
Se lånet hos MatchbankerReklamelink
Facit Bank
10.000 - 350.000 kr.
- ÅOP
- 10,32-20,00 %
- Debitorrente
- 6,93-16,35 % variabel
- Månedlig ydelse
- 847,25-1.023,91 kr.
- Løbetid
- 5 år (60 mdr.)
- Kreditbeløb
- 40.000 kr.
- Kreditomkostninger
- 10.834,72-21.434,57 kr.
- Samlet tilbagebetaling
- 50.834,72-61.434,57 kr.
Ydelsen er inklusive 29 kr. i administrationsgebyr om måneden. Stiftelsesomkostningerne er 4 % af kreditbeløbet.
Advarsel! Det koster penge at låne penge
Se lånet hos Facit BankReklamelink
Arcadia Finans
5.000 - 500.000 kr.
Låneformidler. Tallene er et spænd, fordi tilbuddet kommer fra flere banker.
- ÅOP
- 11,85-20,84 %
- Debitorrente
- 9,95-18,95 % variabel
- Månedlig ydelse
- 780-900 kr.
- Løbetid
- 4 år (48 mdr.)
- Kreditbeløb
- 30.000 kr.
- Kreditomkostninger
- 7.402-13.119 kr.
- Samlet tilbagebetaling
- 37.402-43.119 kr.
Advarsel! Det koster penge at låne penge
Se lånet hos Arcadia FinansReklamelink
Letfinans
15.000 - 400.000 kr.
Låneformidler. Ydelsen er deres egen forventede ydelse ved 7 % rente; resten af tallene er spænd, fordi tilbuddet kommer fra flere banker.
- ÅOP
- 3,69-24,99 %
- Debitorrente
- 3,60-20,95 % variabel
- Månedlig ydelse
- 1.588 kr.
- Løbetid
- 12 år (144 mdr.)
- Kreditbeløb
- 150.000 kr.
- Kreditomkostninger
- 40.495-150.000 kr.
- Samlet tilbagebetaling
- 190.495-300.000 kr.
Advarsel! Det koster penge at låne penge
Se lånet hos LetfinansReklamelink
Bettercompared
25.000 - 400.000 kr.
Låneformidler. Samme selskab som Matchbanker og MyLoan24: Karman Connect A/S, CVR 35662448.
- ÅOP
- 2,04-24,99 %
- Debitorrente
- 3,55-20,95 % variabel
- Månedlig ydelse
- 431-1.562,13 kr.
- Løbetid
- 5 år (60 mdr.)
- Kreditbeløb
- 60.000 kr.
- Kreditomkostninger
- 7.721,96-49.420,87 kr.
- Samlet tilbagebetaling
- 67.721,96-109.420,87 kr.
Advarsel! Det koster penge at låne penge
Se lånet hos BettercomparedReklamelink
Tallene er et repræsentativt eksempel og kommer fra låneudbyderen. Din egen rente og ÅOP afhænger af udbyderens kreditvurdering af dig. Om du får et af de billige lån, afgør långiveren, som også vælger, hvornår pengene kommer.
I dag findes der mange forskellige typer lån, og nogle af dem gennemgår vi her. Hver type har sine fordele og ulemper, så sæt dig ind i mulighederne, før du låner.
De fleste får før eller siden brug for at låne penge, og passer du ikke på, ender lånet langt dyrere end forventet. Det koster altid noget at låne – men der er ingen grund til at betale mere end nødvendigt.
På nettet findes långivere i alle størrelser, og du søger online. Det er en del af forklaringen på, at kviklån blev populære – de går også under navnene hurtiglån, SMS-lån og turbolån.
Kviklånet blev oprindeligt udviklet for at give økonomisk udsatte i udviklingslande mulighed for at låne til for eksempel en virksomhed. Hjælp til selvhjælp, og det blev udbredt.
Herhjemme kom lånet efter samme princip: du skal kunne låne uden at stille pant, og det skal gå hurtigt. Det er ikke det samme lån, men grundtanken er.
Det hurtige og billige lån
Et billigt lån er en af de hurtigste måder at låne på, og pengene kan være på kontoen samme dag, som aftalen er underskrevet. Siger långiveren ja, sender de låneaftalen – typisk på mail.
Er lånet et kortfristet forbrugslån, altså et lån uden sikkerhed med en løbetid på højst 3 måneder hos en låneudbyder, der ikke er en bank, går der derefter 48 timer, før du kan skrive låneaftalen under. Det skyldes en lov, der er lavet for at sikre, at økonomisk pressede personer ikke uden videre optager et billigt lån, som de måske i virkeligheden ikke har råd til. Ved at give alle denne betænkningstid er der mindre risiko for, at man kommer til at træffe en overilet beslutning og derfor ender med et uhensigtsmæssigt lån.
Når du har skrevet låneaftalen under, er det låneudbyderen, der afgør, hvornår pengene bliver overført til din konto. Hos nogle står de på kontoen kort tid efter, hos andre først den næstkommende hverdag. Det kan altså være en hurtig måde at låne penge på, og står man akut og har brug for penge, kan et billigt lån være en af de hurtigste veje.
Dette skal du være opmærksom på med billige lån
Der er en del at holde øje med. Billige lån har ikke det bedste ry, fordi man har set økonomisk svage ende i en spiral af små lån.
Det er ikke helt fortjent. Der findes fornuftige lån, hvis man gør sig umage med at lede.
Kig på lånets ÅOP
Hold øje med lånets ÅOP. Det står for Årlige Omkostninger i Procent og viser, hvad lånet koster på et år, når både gebyrer og renter er regnet med.
ÅOP er beregnet på et år. Løber lånet kun nogle måneder, bliver tallet højt, fordi beregningen ikke tager højde for, at lånet aldrig var tænkt til at løbe et helt år.
ÅOP er stadig et godt pejlemærke for, om du har fat i et billigt lån. Det skal bare ses sammen med renten og gebyrerne, inden du vælger.
Renten og gebyrerne bag ÅOP
ÅOP er sat sammen af to ting: renten og de gebyrer, der er obligatoriske for at få lånet. Derfor kan to lån med samme rente have vidt forskellig ÅOP – det ene har et oprettelsesgebyr og månedlige gebyrer, det andet ikke.
Går du efter en lav rente, så spørg altid til de årlige omkostninger i procent og til de samlede kreditomkostninger i kroner. Den laveste rente er ikke nødvendigvis det billigste lån: gebyrerne kan spise forskellen, og alle omkostninger forbundet med lånet tæller med, uanset hvad de hedder.
Et lån med lav rente og lang løbetid kan ende dyrere end et med højere rente og kort løbetid, fordi du betaler renter i flere år. Det er totalprisen, der afgør, ikke renteprocenten alene.
Overvej lånets løbetid
Lånets løbetid fortjener et nærmere kig. Mange billige lån løber kun nogle få måneder.
Nogle långivere fremhæver, at du kan låne rentefrit i 30 dage. Derefter skal pengene betales tilbage, og kan du ikke det, bliver det dyrt. Overvej, hvor lang en løbetid du reelt har brug for.
Spørgsmålet er, om du kan betale tilbage en måned senere – eller om du bare udskyder problemet.
Er svaret det sidste, skal du finde en løsning, der holder længere, så du ikke skal låne igen og igen.
Ved du, at der er mere luft næste måned, kan et kort lån give mening. Er der ikke det, er en løbetid på 3-4 måneder bedre: så kan du betale af løbende.
Målet er at blive gældfri hurtigst muligt, og derfor den kortest mulige løbetid. Men vær realistisk – kan du ikke nå at betale tilbage i tide, bliver det alligevel dyrt.
Vurder derfor, hvor hurtigt du reelt kan komme af med gælden. Det billigste lån er det, der passer til din økonomi.
De månedlige afdrag på et billigt lån
Hold øje med de månedlige afdrag. De afhænger af lånets størrelse og af løbetiden, og hvor meget du kan afdrage, afhænger af din månedlige indkomst.
Afdragene skal passe til din økonomi, og det er løbetiden, der styrer dem.
Er afdragene for høje, risikerer du gebyrer, fordi du ikke kan betale. Er de lavere, end du kan klare, går der længere tid, før du er gældfri – og lånet bliver dyrere.
Hvad bestemmer din rente?
Renten på et forbrugslån er personlig. Långiveren laver en grundig kreditvurdering, før den siger ja, og prisen følger den vurdering.
Det, der tæller, er din indkomst og dit rådighedsbeløb – hvad der er tilbage, når de faste udgifter er betalt – dine eksisterende lån og din øvrige gæld, og om du er registreret i RKI. Et lille månedligt rådighedsbeløb betyder enten et afslag eller en højere rente, fordi långiveren regner med større risiko.
Du kan derfor ikke se din rente på forhånd. Du kan se det spænd, långiveren oplyser, og først når du har søgt, kender du dit lånetilbud. Det er også derfor, det kan betale sig at indhente lånetilbud flere steder: vurderingen falder ikke ens ud hos alle.
Hvor meget kan jeg låne?
Overvej, hvor meget du har brug for. Billige lån er som hovedregel lån under 7.000 kroner; skal du bruge mere, er det en anden lånetype. Mangler du et par tusinde, passer de godt.
Hvor meget du kan låne, afhænger af udbyderen. Listen her på siden viser lån fra flere af dem.
Nogle lån passer til et par tusinde kroner, andre til lidt mere. Men de helt store beløb hører til et forbrugslån eller et huslån.
Beløbet afhænger også af långiverens kreditvurdering. Den ser på din økonomiske situation, før du får et ja.
Er du så presset, at risikoen for manglende betaling er stor, låner de ikke ud. Har du styr på økonomien, er det en anden sag.
Beløbet afhænger altså af både udbyder og vurdering.
Fordele ved et billigt lån
Et billigt lån har både fordele og ulemper. Først fordelene.
Det kan gå hurtigt, fra du ansøger, til pengene står på kontoen – men det er långiveren, der afgør, hvor hurtigt det sker. Hastigheden er en stor del af forklaringen på, at lånetypen er blevet populær.
Selve ansøgningen tager ikke lang tid, og svaret kommer typisk inden for få minutter – om det er et ja, afgør långiveren.
I banken tager processen længere tid, og det passer dårligt, når pengene skal bruges nu.
Et billigt lån kan være et godt lån, hvis du finder det rigtige. Kan du betale hurtigt tilbage, og løber den første måned rentefrit, bliver det billigt.
Der er som regel gebyrer undervejs. Dem finder du hos udbyderne selv og i listen her på siden, hvor deres egne eksempler står.
Ulemper ved billig lån
Så ulemperne, som medierne har fremhævet. Det er ikke rimeligt at skære alle billige lån over én kam, men ulemper er der.
Den største fordel er også en ulempe: når det går hurtigt at låne på nettet, bliver økonomien ikke vendt lige så grundigt som i banken.
Det er let at træffe en overilet beslutning foran en tom bankkonto, og der findes mange eksempler på lån, der aldrig blev tænkt igennem.
Reglen fra 2017 om 48 timers betænkningstid på et kortfristet forbrugslån gør risikoen mindre.
En anden ulempe står stadig: et billigt lån bliver hurtigt dyrt, hvis afdragene ikke betales til tiden. Gebyrerne løber op.
Et lån, der så fornuftigt ud, kan altså ende væsentligt dyrere, hvis bare én betaling glipper.
Der kan også ligge gebyrer, du ikke får øje på med det samme. Gebyrer findes på alle lånetyper, men de små lån har ry for ekstrabetalinger – og er økonomien presset, er det ikke sikkert, der er råd til dem.
Læg mærke til, om låneaftalen giver långiveren lov til at ændre størrelsen på gebyrerne. Det sker.
Hvornår er det en økonomisk fordel at tage et billigt lån?
Hvornår giver et billigt lån så økonomisk mening? Her er nogle bud.
Det kan være ferien, vinterjakken eller julegaverne. Forudsætningen er, at det er noget, du alligevel skal købe.
Tag vinterjakken: har du udset dig den, og er spørgsmålet kun hvornår, kan det være smart at købe den, mens den er på tilbud i efteråret, frem for til vinter, hvor den ikke er.
Ved du, at du kan betale tilbage måneden efter, kan et billigt lån betyde, at du giver 30 % eller 50 % mindre for jakken, end du ellers skulle.
Hold besparelsen op mod, hvad lånet koster. Er besparelsen størst, giver det mening.
Det samme gælder julegaverne: køber du dem til Black Friday i slutningen af november i stedet for lige op til juleaften, bliver de billigere.
Der findes altså situationer, hvor et lån ikke bare er forsvarligt, men en fordel – forudsat at du er sikker på at kunne betale tilbage.
Kan du ikke betale tilbage med det samme, holder regnestykket ikke. Kan du, giver det mening at finansiere noget, du alligevel skal have – og nogle gange rækker et minilån.
Vælg den rette udbyder for at få et billigt lån
Kort sagt: et billigt lån kan være en god aftale, når udbyder, beløb, afdrag og løbetid passer sammen. Og når afdragene betales til tiden – en misset betaling udløser gebyrer, og så bliver lånet dyrt.
Du behøver ikke lade dig skræmme af mediernes billede. Der findes fornuftige, billige lån online.
Ser du realistisk på din økonomi og på, hvad du kan betale tilbage, kan du finde et lån, der ikke løber fra dig.
Hvorfor er det en fordel at tage et billigt lån online?
Mulighederne for at låne penge er der, uanset om det er et kviklån, et forbrugslån eller en kassekredit. Men hvorfor ansøge online?
Den største fordel ved at låne penge online er hastigheden. Det gælder også for andre lånetyper end de små lån.
Du kan sidde hjemme og sammenligne udbydere af online lån i ro og mag – for eksempel i listen her på siden, hvor lånene står side om side. Det overblik får du sjældent i banken.
Usikrede lån kræver ingen sikkerhed. Et lån i banken eller realkreditinstituttet kræver som regel pant i hus eller bil; det gør et lån på nettet ikke.
Og pengene er ikke øremærket. Et huslån i banken skal gå til et hus; et lån på nettet kan du bruge, som du vil.
Skal pengene bruges på en rejse eller et par sko, bliver der ikke spurgt.
De væsentligste fordele er altså: udbetalingen kan gå hurtigt, når långiveren har sagt ja, du skal ikke stille sikkerhed, og ansøgningen er hurtigt overstået.
Det er også mindre omstændeligt end en tur i banken. De fleste kan klare ansøgningen på telefonen.
Hvordan søger du om at tage et billig lån online?
Hvordan foregår det så i praksis, når du vil låne penge online?
Du går ind på långiverens hjemmeside og udfylder et ansøgningsskema med beløb og løbetid. Derudfra beregnes afdragene – og vil du kende tallene på forhånd, kan du bruge en låneberegner.
Derudover skal du udfylde dine egne oplysninger. Hvad der kræves, varierer, men navn, adresse og telefonnummer er gennemgående.
Nogle beder om din seneste lønseddel eller årsopgørelse. Andre beder om samtykke med MitID til at hente dine skatteoplysninger hos Skattestyrelsen. Begge dele bruges til at vurdere din kreditværdighed.
Ingen har interesse i et lån, der ikke passer til din økonomi, og derfor bygger tilbuddet på den vurdering.
Fremgangsmåden står hos den enkelte långiver, og du kan søge om et billigt lån hos flere af dem samtidig.
Hvorfor skal man skrive under med MitID?
MitID på ansøgningen giver långiveren indblik i din økonomi, så de kan vurdere, om de vil tilbyde dig et lån.
Du skal som regel også skrive låneaftalen under med MitID. Aftalen er digital, men den skal stadig underskrives.
Nogle få sender aftalen med posten til underskrift, men det er sjældent, når lånet er optaget online. Derfor er MitID typisk et krav.
Hvilke krav skal man opfylde for at kunne få et billigt lån online?
MitID er altså som regel et krav, så aftalen kan underskrives digitalt.
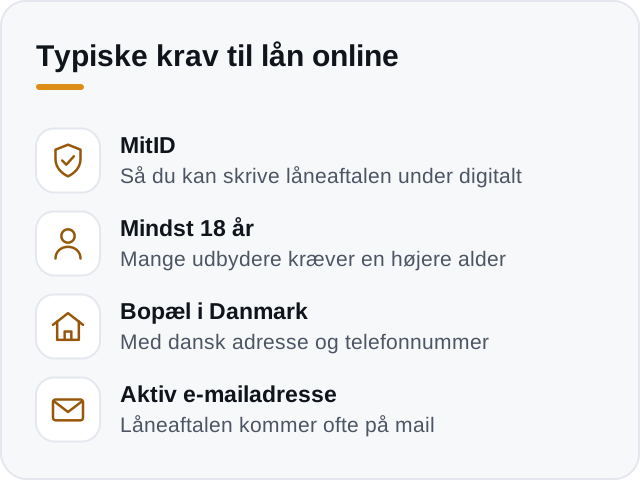
Derudover er der en række andre krav. De varierer fra långiver til långiver, men her er dem, du oftest møder.
Alder: 18 år er sjældent nok. De fleste långivere kræver 21 eller 23 år, nogle helt op til 25 – antagelsen er, at økonomien er mere stabil med alderen.
Statsborgerskab: de fleste kræver dansk statsborgerskab, enkelte nøjes med en opholdstilladelse.
Bopæl og kontakt: en dansk adresse, et dansk telefonnummer og en aktiv e-mailadresse, som aftalen kan sendes til.
E-mailkravet er praktisk, ikke økonomisk – det tager et øjeblik at oprette en adresse.
Kravene varierer, så læs dem hos den enkelte långiver. Så kan du målrette din søgning, hvis du for eksempel er under 21 eller ikke har fast bopæl i Danmark.
Få et billigt lån selvom du er RKI-registreret
Et krav fortjener sit eget afsnit: du må som regel ikke være registreret som dårlig betaler hos RKI, hvis du vil låne online.
RKI er en database, hvor selskaber kan indberette private som dårlige betalere. Du kan blive registreret, hvis du misser tre afbetalinger på dit lån, og registreringen står, indtil gælden er betalt.
Det kan være en långiver eller en forretning, hvor du har købt på afbetaling, der indberetter dig.
Alle selskaber med adgang til databasen kan se registreringen, og de fleste siger nej. Derfor betyder afdragene til tiden så meget.
Bliver du registreret, kan du blive slettet igen ved at betale gælden. Så længe gælden står, står registreringen.
Du kan enten betale det hele eller kontakte den, der har registreret dig, og lave en afdragsaftale. De vil have deres penge, og derfor er de som regel med på en ny aftale.
En registrering er ikke enden, men de fleste långivere kræver, at du ikke står i RKI. Nogle få låner ud alligevel; det er ikke standarden.
Er du registreret i RKI, skal der ledes grundigt for at finde et billigt lån – men det kan lade sig gøre.
Et usikret lån koster mere – og derfor
Lånene her på siden er usikrede lån: du stiller ikke pant i hus eller bil. Långiveren har intet at gå efter, hvis lånet ikke bliver betalt, og den risiko ligger i renten.
Det er forklaringen på, at et usikret lån har en højere rente end et realkreditlån. Til gengæld er der ingen vurderingsmand, ingen tinglysning og ingen binding til et bestemt formål.
Skal du bruge et større beløb over mange år, er et lån med sikkerhed som regel billigere. Skal du bruge et mindre beløb over kort tid, er usikrede lån ofte den eneste vej.
Kan du samle dine lån i ét?
Har du flere lån, kan ét nyt lån gøre dem billigere – men kun hvis ÅOP på det nye lån er lavere end på dem, du indfrier, og løbetiden ikke bliver meget længere.
Regn på alle dine lån først: restgæld, rente og hvor meget der er tilbage af løbetiden på hvert enkelt. Et nyt lån, der samler flere dyre lån med kort restløbetid, kan sagtens ende med at koste mere, hvis gælden strækkes over flere år.
Husk også, hvad det koster at indfri lånet før tid. Reglerne for det står på forsiden under indfrielse før tid, og prisen skal stå i dit eget tilbud, inden du skriver under.
Billig kassekredit online
Vil du have noget fleksibelt, kan en kassekredit være vejen. Du får en ramme stillet til rådighed – for eksempel 25.000 kr. – og kan bruge op til den.
Du betaler kun renter af det, du faktisk bruger. Derfor betaler du ikke for penge, du ikke rører.
Ved du ikke præcis, hvor meget du får brug for – for eksempel til uforudsete udgifter – passer det godt. Faren er den samme fleksibilitet: det er let at bruge mere end planlagt.
Har du brug for 20.000 kr. og tager en ramme på 25.000 for en sikkerheds skyld, ender de sidste penge ofte med at gå, bare fordi de er der.
Så bliver det dyrere: både beløbet og renterne af det skal betales tilbage.
Brugt med omtanke er en kassekredit en billig løsning. Brugt uden er den en dyr.
Find et billigt lån online
Ved siden af de små lån og kassekreditten findes de større forbrugslån, som også kan bruges frit. De starter typisk ved 10.000 kroner og går op til 500.000 hos nogle långivere.
Skal du bruge mere end et par tusinde, er ét større forbrugslån bedre end flere små: lån samlet ét sted koster færre gebyrer.
Du kan også bruge et forbrugslån til at betale andre lån ud, så du kun har lån hos én långiver i stedet for flere, der hver især opkræver gebyrer.
Pengene kan gå til en rejse eller til studiebøgerne. Du skal ikke oplyse formålet.
Forbrugslånet er billiglånets storebror: låneprocessen minder om den, bare med større beløb og længere løbetid – op til 10 eller 15 år mod et par måneder.
Derfor kan lånet bære større projekter, samle gæld eller dække det sidste ved et huskøb.
Hvordan finder du det billigste huslån?
Det er ikke kun de små lån, folk leder efter. Mange vil vide, hvordan man finder et billigt huslån.
Også her starter det i din egen økonomi. En stabil økonomi gør det lettere at finde et billigt lån – også et huslån.
Kreditvurderingen afgør nemlig renten. Er din kreditværdighed fortrinlig, får du en lavere rente, end hvis den er mindre god. Det gælder både kviklån, forbrugslån og huslån.
Vær omhyggelig med at regne på, hvad der giver mening for dig. Kan afdragene ikke betales, bliver også et huslån dyrt.
Realkreditlån – hvad er det?
Det billigste huslån er som regel et realkreditlån: det har den laveste rente. Men ikke alle kan få et.
En af grundene er beliggenheden. Realkreditinstitutterne ser et boligkøb i en by som den sikreste investering.
Flytningen fra land til by har trukket i samme retning: et hus uden for bygrænsen regnes ikke for lige så sikkert.
Et afslag kan også skyldes, at instituttet ikke vurderer din økonomi som holdbar nok.
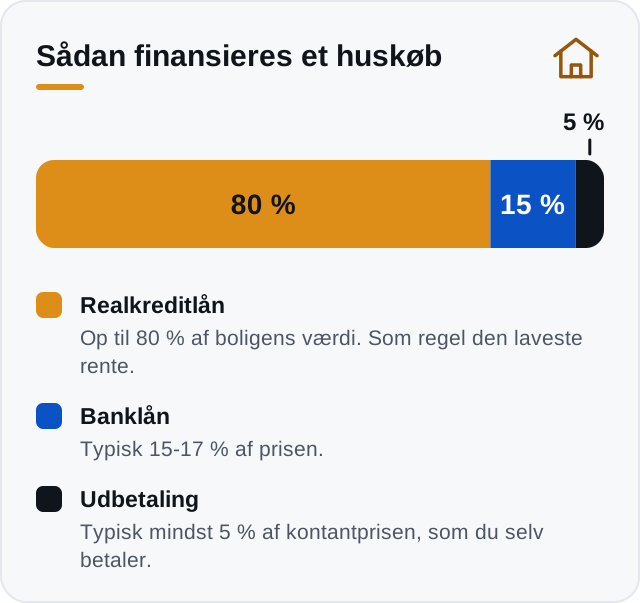
Du kan altså få nej, selv om realkreditlånet er det billigste huslån. Og uanset hvad dækker det kun 80 % af boligkøbet – resten skal finansieres på anden vis.
Du skal selv lægge 5 % i udbetaling, og så mangler der 15 %. Dem kan du dække med et banklån eller et lån på nettet.
Banklån til huskøb
Har du fået nej hos realkreditinstituttet, eller mangler du bare de sidste 15 %, går turen til banken. Her findes banklån, som er tilpasset boligkøb.
Ulempen er tiden: banken er langsommere end et lån på nettet.
Pantebrev til huskøb
Både banken og realkreditinstituttet kræver sikkerhed. Det gør et lån på nettet ikke – men det gør et boliglån.
Sikkerheden er et pantebrev: et dokument om, at långiveren har pant i din bolig. Misligholder du aftalen, kan de sætte boligen på tvangsauktion og få deres penge den vej.
Er der flere panthavere, står de i en fast rækkefølge. Går boligen på tvangsauktion, betales den første først, og er der penge tilbage, går de videre ned ad listen. Realkreditinstituttet står som regel forrest.
Det er en del af forklaringen på den lave rente: førsteprioriteten betyder mindre risiko, og mindre risiko giver lavere rente. Banken står typisk som nummer to.
Sælgerpantebrev er en billig løsning
En mere atypisk vej er et sælgerpantebrev. Det er gået af mode, efterhånden som der er kommet flere lånemuligheder, og det er en skam – det kan være et billigt lån.
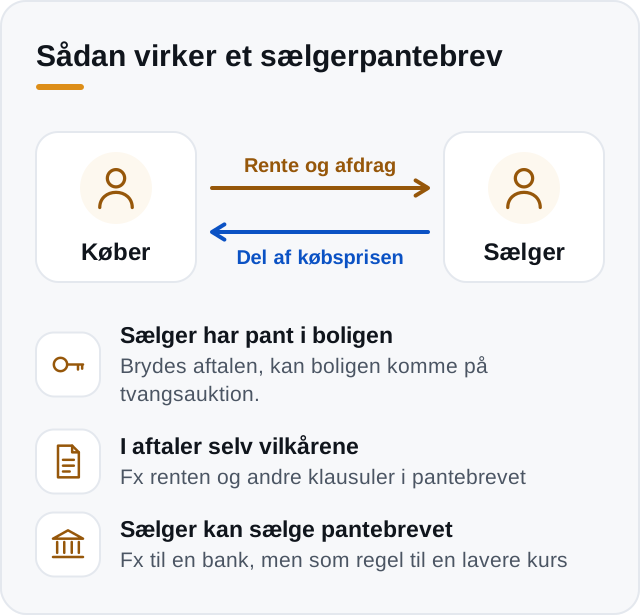
Lånet indgås mellem køber og sælger, som selv fastlægger rammerne. Køber du af en, du kender – for eksempel ved et generationsskifte i landbruget – kan aftalen skræddersyes.
Sælgeren accepterer, at køberen betaler af løbende i stedet for at betale hele beløbet kontant.
Det kan også være en fordel for sælgeren, hvis boligen er svær at komme af med: handlen kan lukkes med det samme.
Som ved et almindeligt pantebrev har sælgeren pant i boligen og kan kræve den på tvangsauktion, hvis aftalen ikke holdes.
Du kan skrive andre klausuler ind og selv aftale renten – så længe den nogenlunde matcher det generelle renteniveau. Ellers kan der komme skat af renterne. Som køber kan du altså forhandle dig til en god rente.
Sælgeren vælger typisk at sælge pantebrevet videre til en bank eller et andet pengeinstitut. Det sker som regel til kurs 80 eller 90, så der tabes penge på det – til gengæld kommer pengene med det samme.
Har boligen været svær at sælge, kan det tab godt være prisen værd.
Indhent altid flere tilbud for at finde et billigt lån
Uanset lånetype gælder det: hent flere tilbud ind. En ansøgning binder dig ikke, hverken på nettet eller i banken.
Vælg nogle långivere ud, og send ansøgninger til flere. Så kan du sammenligne tilbuddene i stedet for at gætte.
Man takkede heller ikke ja til det første tilbud i banken dengang. Det skal du heller ikke i dag.
Konkurrencen mellem långiverne er hård, og det kommer låntagerne til gode.
Du kan ikke vide på forhånd, hvilket lån du bliver tilbudt. Derfor er flere ansøgninger en fordel.
Du kan også blive tilbudt et andet lån end det, du søgte, hvis långiveren vurderer, at det passer bedre til din økonomi.
Du er aldrig bundet af en ansøgning og kan sige nej, indtil aftalen er skrevet under.
Sådan finder du det billigste lån online
Hent tilbud fra flere udbydere, og giv dig tid til at finde det rigtige lån.
Udbuddet er stort, og det tager tid at finde rundt i. Den tid er givet godt ud.
Det koster altid noget at låne penge, men der er ingen grund til at betale mere end nødvendigt. Find det billigste lån, der passer til din økonomi.
Og husk, at det er individuelt: det samme lån kan være fornuftigt for én og uklogt for en anden.
Start med at se på lånetyper og udbydere – for eksempel i listen her på siden, hvor udbydernes egne eksempler står.
Sætter du dig ind i typerne og deres fordele og ulemper, kan du finde et billigt lån til alt fra boligkøbet til julegaverne.
Dette er det billigste lån
Der findes ikke ét billigste lån. Det billigste er det, der passer til din økonomi – og det er farligt at lade sig lokke af et tilbud, der bare lyder godt.
Lyder et lån for godt til at være sandt, er det sjældent sandt.
Långivning er en forretning. Dit lån betaler deres lønninger – det er ikke velgørenhed.
Der findes mange fornuftige lån, og der findes mange dyre. Forhold dig kritisk til begge dele.
Sådan sørger du for, at lånet forbliver billigt
Det sker tit: du finder et billigt lån, og så ender det alligevel med at blive dyrt. Her er, hvad du selv kan gøre.
Start med renten for lånet. Kig derefter på de gebyrer, der kan komme til senere: der er næsten altid et gebyr, hvis afdragene ikke betales som aftalt, og mange steder også et, hvis du vil ændre i aftalen.
Skal afdragene ændres, kan det koste. Nogle steder koster det også at afvikle lånet før tid.
Regner du med at kunne betale lånet ud før tid, så find ud af, hvad det koster, inden du skriver under.
Og betal af som aftalt. Misligholdelse er det, der for alvor gør et billigt lån dyrt.
Det koster både et gebyr og flere renter: en måned uden afdrag skal betales i den anden ende. Det vigtigste for at holde lånet billigt er at overholde aftalen.
Derfor skal afdragene passe til økonomien. Hænger det kun lige sammen, er lidt mindre afdrag og lidt mere luft bedre.
Hvad man foretrækker, er forskelligt: nogle vil være gældfri hurtigst muligt, andre vil beholde deres levestandard og bruge længere tid.
Find billige lån online
Der er altså rig mulighed for at finde billige lån online, hvis du undersøger typerne.
Forskellige lån passer til forskellige formål: et lille lån, et større forbrugslån, en kassekredit eller et banklån. Valget afhænger af formålet, af din økonomi og af beløbet.
Vil du låne penge billigt, så sammenlign flere långivere. Listen her på siden viser lån fra långivere, vi samarbejder med, sorteret efter ÅOP, og den er ikke hele markedet.
Billige lån er individuelt
Det lån, der passer dig, passer ikke nødvendigvis din nabo. Det afhænger af økonomien og af, hvor hurtigt du vil af med gælden.
Hold gebyrerne nede. Økonomien kan ændre sig, og kan du pludselig afdrage mere eller indfri lånet, skal det ikke koste en formue.
Et lån med lav rente er godt, men renten står ikke alene. Se også på lånets ÅOP – det er ikke fyldestgørende for de korteste lån, men det er stadig det bedste pejlemærke for, hvad lånet koster.
Billige lån – sådan!
Udvalget af långivere er stort, og det er en fordel for dig: flere udbydere giver bedre tilbud. Var der kun én eller to, kunne de presse priserne op.
De skal være konkurrencedygtige for at blive på markedet, og det er låntagerens fordel.
Tillad dig selv at være kræsen. Er din økonomi sund, vil de fleste långivere gerne have dig som kunde – så hent tilbud flere steder, og lad dem konkurrere.
Ved at undersøge mulighederne og hente flere tilbud kan du finde et billigere lån. Listen her på siden viser nogle af udbyderne side om side, men den er ikke hele markedet, og den enkelte långiver afgør, om du får lånet.
Med guiden og listen her bliver det forhåbentlig lettere at finde et billigt lån, der giver mening for dig – men hvem der vil låne dig pengene, afgør långiverne.
Her kan du se en video fra MoneyBanker om hvordan du finder det billigste lån