Små lån kan optages både i banken og online, og det kan være en hjælp, hvis der pludselig mangler penge til en ny cykel eller en vaskemaskine. Den slags ting, der ikke kan undværes i hverdagen, og hvor det kan være svært at skulle vente en hel måned.
Som navnet indikerer, er et minilån et lån, hvor der ikke er tale om de helt store penge. Men som de mange andre nyere og meget populære låntyper som for eksempel kviklån, er der ingen begrænsninger på, hvad du kan låne penge til.
Du skal ikke oplyse formålet i din ansøgning eller undervejs i låneperioden. Det kan være en ny cykel eller en vaskemaskine, og det kan også være en ferie.
Listen er ikke hele lånemarkedet. Minilånene herunder kommer fra långivere, vi samarbejder med, og står efter ÅOP med det laveste først, ud fra tallene fra långiverne selv.
L'EASY Minilån
10.000 - 200.000 kr.
Trods navnet låner de fra 10.000 kr. Samme långiver som L'EASY Kontantlån, Kliklån, Viiga Lån, D:E:R og PayMark Finans: alle er LEASY A/S, CVR 21478008.
- ÅOP
- 22,89 %
- Debitorrente
- 18,58 % fast
- Månedlig ydelse
- 1.347 kr.
- Løbetid
- 5 år (60 mdr.)
- Kreditbeløb
- 50.000 kr.
- Kreditomkostninger
- 30.791 kr.
- Samlet tilbagebetaling
- 80.791 kr.
Advarsel! Det koster penge at låne penge
Se lånet hos L'EASY MinilånReklamelink
Du har 14 dages fortrydelsesret på kreditaftalen.
Långiver: LEASY A/S, Østre Stationsvej 1-5, 5000 Odense C. Tlf. 88 88 88 88. E-mail: leasy@leasy.dk
Cashper
3.000 - 20.000 kr.
- ÅOP
- 24,31 %
- Debitorrente
- 21,96 % fast
- Månedlig ydelse
- 533 kr.
- Løbetid
- 6 mdr.
- Kreditbeløb
- 3.000 kr.
- Kreditomkostninger
- 195,06 kr.
- Samlet tilbagebetaling
- 3.195,06 kr.
Advarsel! Det koster penge at låne penge
Se lånet hos CashperReklamelink
Du har 14 dages fortrydelsesret på kreditaftalen.
Långiver: Bank DiMare Limited, The Emporium, C De Brocktorff Street, Msida, MSD 1421, Malta. Tlf. 78 72 92 57. E-mail: info@cashper.dk
Ferratum
2.500 - 45.000 kr.
Løbende kredit. Eksemplet forudsætter, at hele beløbet trækkes med det samme og betales tilbage over 12 måneder.
- ÅOP
- 24,99 %
- Debitorrente
- 22,51 % fast
- Månedlig ydelse
- 934,96 kr.
- Løbetid
- 1 år (12 mdr.)
- Kreditbeløb
- 10.000 kr.
- Kreditomkostninger
- 1.219,47 kr.
- Samlet tilbagebetaling
- 11.219,47 kr.
Advarsel! Det koster penge at låne penge
Se lånet hos FerratumReklamelink
Du har 14 dages fortrydelsesret på kreditaftalen.
Långiver: Multitude Bank p.l.c., ST Business Centre 120, The Strand, Gzira, GZR 1027, Malta. Tlf. 70 20 70 46. E-mail: kundeservice@ferratumbank.dk
Tallene er et repræsentativt eksempel og kommer fra låneudbyderen. Din egen rente og ÅOP afhænger af udbyderens kreditvurdering af dig. Et minilån får du kun, hvis långiveren siger ja efter sin kreditvurdering, og den vælger også, hvornår pengene udbetales.
Det nye populære minilån online
Denne type af lån er sjældent den slags, du går i banken efter. Bankerne stiller flere krav til at låne penge, og de små lån er ikke det, de er indrettet til.
Selvom der kommer penge ind på kontoen hos dig hver eneste måned, er det sjældent, en bank låner dig et beløb i denne størrelsesorden.
Det er egentlig underordnet, om det er den der vaskemaskine, bilen, der skal repareres, eller det er til ren forkælelse.
Er lånet til noget, der kan vente, er der ingen grund til at haste. Er det ikke, er et minilån online et af alternativerne til banken.
Der er som sagt tale om små beløb, og dem, der udlåner på nettet, stiller sjældent spørgsmål til formålet. Långiveren kreditvurderer dig og afgør, om du får lånet, og hvornår pengene kommer ind på din konto.
Det er blandt andet det, der gør, at det er en låntype, der er blevet meget populær. Selvom mange tænker, at du ikke kan komme så langt igen for 5.000 kroner, er der faktisk utroligt meget, du kan få for de penge.
Ikke kun en vaskemaskine, men også en ny mobiltelefon, en rejse eller en ny cykel. Hvad pengene går til, bestemmer du selv.
Sikkerheden ved et minilån online
Et minilån søges online, og det betyder ikke, at der gås på kompromis med sikkerheden. Der er mange lovkrav, der skal overholdes for at drive en udlånsvirksomhed, og et af dem er din sikkerhed.
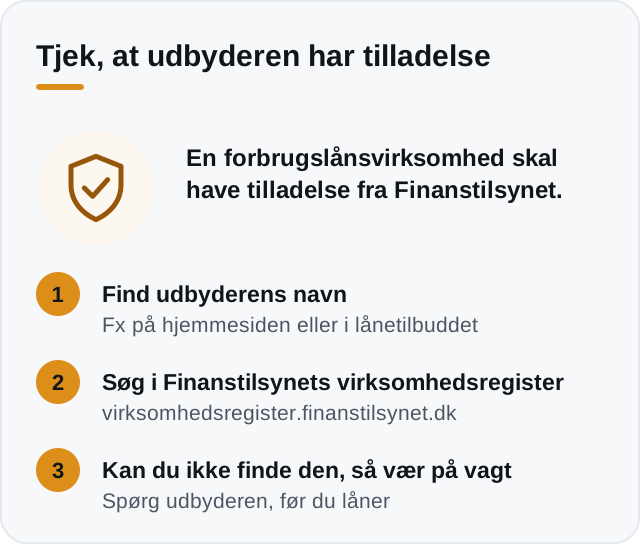
Derfor kræver det brug af MitID at optage et minilån online. Det er med til at sikre, at der ikke er nogen, der forsøger at optage et lån i dit navn. Det sikrer samtidig også, at du er fyldt 18 år, for det er nu et krav for at kunne låne penge online og offline.
Da hele lånet foregår online, og du ikke behøver at mødes med en rådgiver, er MitID det, der binder det sammen. Det krypterer dine oplysninger og giver samtidig udlånsfirmaet adgang til at overføre lånet til din NemKonto, der knytter sig til dit CPR-nummer.
Du kan derfor se, om et firma bruger MitID, inden du sender din ansøgning.
MitID er også til en automatisk kreditvurdering
En anden fordel ved brugen af MitID er, at du giver tilladelse til, at der foretages en automatisk kreditvurdering af dig. Kravene til den kan variere fra firma til firma, og det kan være en fordel at sætte sig ind i deres regler på dette område, inden du ansøger.
Det er långiveren, der ud fra kreditvurderingen afgør, om du får det lån, du søger om.
Skal du søge flere steder, før du får et tilbud, tager hele processen længere tid.
Selve behandlingen af din ansøgning går ud på, at der foretages en kreditvurdering af dig. Det er et opslag på baggrund af dine indbetalinger til det offentlige, så det kan ses, at du betaler din skat, og at du har en indtægt.
Opslaget kører automatisk. Du er derfor ikke afhængig af, at der sidder en person i den anden ende og har tid til at se på din ansøgning. Dine oplysninger kan slås op, fordi du brugte dit MitID.
Når kreditvurderingen er klar, får du besked, om du kan få lånet. Det er långiveren, der afgør det.
At søge og at optage selve minilånet
Det er to forskellige ting, og forskellen er vigtig. Når du søger om et lån, foretages der en kreditvurdering af dig. Hvor lang tid den tager, varierer fra långiver til långiver, og ved de lidt større onlinelån som kviklån eller forbrugslån er der mere at se på.
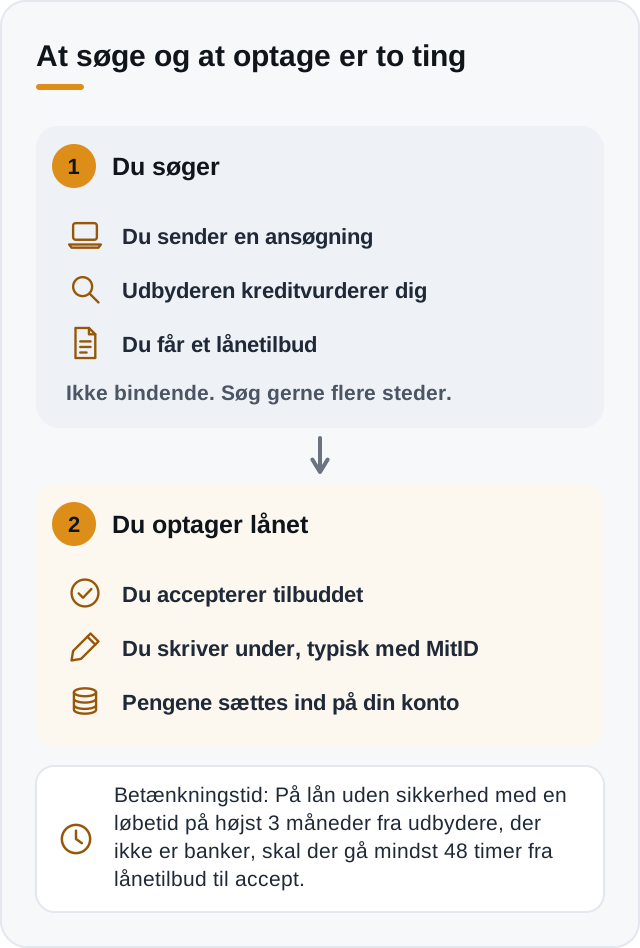
Det, du får tilbage, er ikke kun din kreditvurdering, men også et tilbud om lån fra det firma, du har søgt hos. Det er i sidste ende det tilbud, der er afgørende for dit lån. For det er først, når du accepterer dette tilbud, at du skriver under på en låneaftale og får pengene sat ind på din konto.
Selvom det kan være smart bare at søge der, hvor du gerne vil låne for at gøre det hele mere smidigt, kan det på samme måde være smart at søge mange steder. Bliver du godkendt mere end et sted, kan du acceptere lige det tilbud, du foretrækker.
Så længe du har internetadgang, en computer eller din telefon samt dit MitID, kan du sende en ansøgning. Også fra telefonen.
Du kan låne ganske lidt med et minilån
Mange har den idé, at skal man optage et lån i en onlinebank, skal lånet være af en vis størrelse. I mange reklamer er det ofte lån på flere tusinde kroner. Det er den idé, minilån gør op med, for det er muligt at låne meget små beløb her også.
Måske har du kun brug for 500 kroner til at klare dig gennem weekenden, inden der kommer løn. Det er det, du kan med et minilån. Det er et småbeløb, hvor der ikke er behov for et kviklån og de mange andre typer af onlinelån, der findes.
Det er et lån, hvor man kan sige ’hellere lille og vågen’. Derfor er det den type af lån, du skal se på, hvis det er et lille beløb, du har brug for.
Minilån, SMS-lån og andre kortfristede lån
Et minilån er et kortfristet lån: et mindre beløb med kort løbetid. Et SMS-lån er den mindste udgave af samme slags, hvor beløbet ofte er et par tusinde kroner.
Et minilån online adskiller sig fra et banklån på beløbet og løbetiden – ikke på, hvad pengene må bruges til. Søger du et minilån hos flere udbydere, kan kravene være forskellige fra sted til sted.
Hvad kan du bruge et minilån til
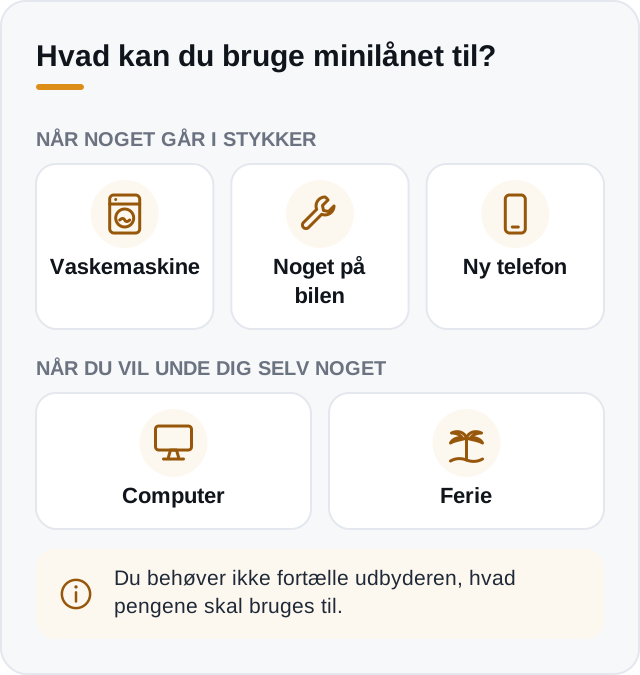
Der er faktisk ingen grænser for, hvad du kan bruge pengene på. Der er heller ingen begrænsninger på, for du behøver ikke at fortælle, hvad de skal bruges til. Det er endnu en af de ting, der adskiller denne type af lån fra almindelige banklån.
I en bank skal du nemlig altid og uden undtagelse fortælle og forklare, hvad pengene skal bruges til. Desuden vil der altid være et krav om, at de skal bruges til noget fornuftigt, og du kan også forvente en stram plan for din tilbagebetaling af lånet samtidig.
Her bliver dine penge således låst til noget specifikt. Sikkert det, du gerne vil låne til, men alligevel. Desuden vil der være rigtig mange ting, du ikke vil kunne få lov til at låne til i banken. En bank mener nemlig, du sagtens kan undvære en ferie.
Banker mener også, at du kan vente med en ny telefon, computer eller vaskemaskine. Og en bank vil gerne have noget sikkerhed. Helst i fast ejendom, men ved mindre lån så i hvert fald dokumentation for din indtægt de sidste mange måneder samt et fast budget over, hvordan du bruger dine midler.
Med et minilån skal du ikke oplyse formålet. Her er det dig, der vælger, om du vil have et lån, og hvad pengene skal bruges til.
Du kan låne til en ny mobiltelefon, og hvis du ombestemmer dig, når pengene er på kontoen, kan du bruge dem på noget andet.
Når en nødvendig ting går i stykker
Hvem blandt os har ikke stået sidst på måneden, og så ryger vaskemaskinen eller noget på bilen, og det er bare ikke en mulighed at undvære det, som er gået i stykker.
Måske er der ikke nogen i familien eller omgangskredsen, der kan lægge pengene ud, og så er et lån en af mulighederne. Ansøgningen klares online, og långiveren kreditvurderer dig, inden du får besked, om du kan få lånet.
Kan du det, er det långiveren, der afgør, hvornår pengene står på din konto.
Det hele kan klares fra din telefon, og det er som regel nok, at du bruger dit MitID, så længe du kun skal låne et mindre beløb og har fast bopælsadresse i Danmark.
De mange udbydere har hver deres vilkår, og hvilke der passer dig, finder du ved at læse dem hos den enkelte.
Det at stå og mangle noget, det er nok den slags, som alle børnefamilier kan nikke genkendende til. Og det er altid den slags, der virkelig ikke kan undværes. Ikke bare en vaskemaskine, men også en bil, der går i stykker, eller en cykel, der skal skiftes ud. Ting, du opdager, du desperat har brug for i det øjeblik, du må undvære dem.
Et lån kan dække udgiften, men det skal betales tilbage med renter og gebyrer, og långiveren afgør, om du kan få det.
Hvad bruger folk et minilån til?
De fleste låner et mindre beløb til noget, der ikke kan vente: en regning, en reparation eller en ting, der skal skiftes ud. Ansøgningen sker online, og du skal ikke oplyse, hvad pengene går til.
Det hele sker online, og du kan gøre det fra din telefon, så det er ikke en gang nødvendigt at tænde for computeren derhjemme. Nej, du giver dine oplysninger, og så går der kun ganske kort tid, før du får besked, om du kan godkendes til lånet, og kan du det, afgør långiveren, hvornår pengene står på din konto.
Beløbene er små, og det er typisk hverdagens udgifter, de går til – ofte uforudsete udgifter, der ikke kan vente til lønningsdagen. Meget af det, der står på ønskesedlen, er sjældent det dyreste, men det koster stadig noget.
Hvad pengene skal bruges til, er forskelligt fra låntager til låntager. Et lån gør det ikke billigere – der kommer renter og gebyrer oven i prisen.
Krav til at kunne få et minilån
Der er nogle betingelser, der skal være opfyldt, før du kan få et minilån. Visse er lovbestemte og gælder derfor alle, der vil have denne type af lån.
Det ene krav er, at du som låntager skal være fyldt 18 år. Det gælder både minilån og alle andre typer af lån. Det er ganske enkelt, fordi du skal være voksen og myndig for at kunne indgå en aftale om at låne penge.
Det andet krav, der gælder alle typer af lån, er, at du skal kunne skrive under. Med minilån og andre typer af lån, du kan optage online, er det dit MitID, du skal bruge som underskrift til formålet. Derfor skal du have MitID.
Men der er også andre og mere specifikke krav, der kan variere fra udlånsfirma til udlånsfirma. De har nemlig mulighed for at opsætte egne regler for, hvem de gerne vil låne penge til. På det område fungerer de som alle andre banker, men deres krav er sjældent lige så skrappe, som de er hos almindelige banker.
Et krav kan for eksempel være, at du skal være ældre end bare 18 år, før du kan låne hos dem. Det er et krav, der ikke kun går igen hos minilån, men også ved andre typer af onlinelån. Det skyldes blandt andet, at der ikke er så mange på kun 18 år, der har en meget stor og høj indtægt, og for denne gruppe kan det være svært at betale et større lån tilbage.
Men er du kun 18, skal du ikke bekymre dig. Der er nemlig firmaer, hvor det at være 18 år gammel er helt fint nok. Så du kan sagtens låne, der er bare færre steder, hvor det er muligt.
Du skal desuden være bosat i Danmark for at kunne låne penge her. Du skal kunne identificeres, og firmaet skal kunne komme i kontakt med dig.
I forbindelse med din kreditvurdering bliver dine indtægter tjekket. Har du en fast indtægt, er det nemlig også sandsynligt, at du fortsat vil have det, og derfor kan betale dit lån tilbage igen. Det er jo et lån, så det er en fornuftig tanke hos udlånsfirmaerne.
Det sidste krav, som du finder hos langt de fleste firmaer, er kravet om, at du ikke må være registreret som en dårlig betaler. Det er med god grund, for er du det, peger det kraftigt på, at du heller ikke kan betale dette lån af.
Med det sagt, er der også muligheder for dem, der er registreret her. De er selvfølgelig også begrænsede, men de findes. Om du får et lån, afgør den enkelte långiver.
De mange fordele ved minilån
Lånemarkedet er rigtig stort, og der findes mange lån på markedet. Det kan gøre det rigtig svært at vurdere, hvilket lån der er det helt rigtige for dig at optage. Og om du overhovedet bør tage et lån.
Et minilån er et lille beløb med en kort løbetid. Det er forskellen til de større forbrugslån, og det er dér, låntypen hører hjemme.
Der er kommet mange typer af forbrugslån på markedet, og minilånet dækker behovet for et lille beløb.
Beløbet er lille, og derfor er der mindre at se på i kreditvurderingen end ved et større lån. Om du får lånet, afgør långiveren.
Hvornår pengene står på din konto, står i långiverens egne vilkår, og det er långiveren, der afgør det.
I banken tager et lån længere tid, og de færreste går i banken for at låne omkring 1.000 kroner.
Minilån bruges typisk til et mindre beløb, der skal betales tilbage inden for kort tid. Det er den slags behov, låntypen er indrettet til.
Du skal ikke oplyse, hvordan du bruger pengene. I banken vil et formål, de finder unødvendigt, kunne koste dig lånet – uanset om du kan betale det tilbage.
Ansøgningen udfyldes online, og du skriver under med MitID. Du vælger selv, om det sker fra telefonen eller computeren.
Et lån er ikke et impulskøb. Det er en aftale med renter og gebyrer, der skal betales tilbage til tiden.
Derfor er det værd at hente flere tilbud, inden du vælger et af dem.
Du slipper også for at stille sikkerhed
Skal du låne i banken, er der krav om sikkerhed på den ene eller anden måde. Uanset om du vil låne større eller mindre beløb, har banken nogle krav. Kan du kun vise dine lønsedler og har ikke noget fast ejendom, du kan stille som sikkerhed, bliver det ikke kun svært at få et lån. Det kan også, hvis du får lov til at låne, blive til en meget høj rente.
Det, der kan stilles som sikkerhed, skal have en høj værdi. Det ligger i ordet sikkerhed. Det er fast ejendom eller bil, der tænkes på, og det skal være en fast ejendom med en vis friværdi og værdi i sig selv, eller en bil, der har noget værdi. En ældre og brugt bil har ikke nødvendigvis den type af værdi, og det er de færreste, der har en vintagebil, der virkelig er noget værd.
Derfor vælger de fleste den type af lån fra, for det kan ikke svare sig at spørge i banken, når du kender svaret på forhånd – nemlig et nej.
At du kan låne pengene på anden måde uden sikkerhed, det er den store fordel. Og det er meget langt fra det grå lånemarked, for de firmaer, der udlåner online, bliver på samme måde som bankerne kontrolleret af Finanstilsynet.
Resultatet er det samme
Om du søger i banken, hos et af de firmaer, hvor du handler, eller hos et firma, der udlåner på nettet, er resultatet det samme – at du kan søge om et lån. Forskellen er vilkårene.
Her er der den mulighed for at låne næsten på samme måde som det, der i USA er kendt som payday loans. Det er en type af lån, hvor du låner et mindre beløb, nogle gange ned til 1.000 kroner, som du så betaler tilbage, næste gang du får din løn.
Lånet er beregnet til et mindre beløb over kort tid. Du skal være fyldt 18 år og have fast bopæl i Danmark, og resten af kravene fastsætter den enkelte långiver. Om du bliver godkendt, afhænger også af lånets størrelse og løbetid.
Det er stadig et lån, der skal betales tilbage med renter og gebyrer, og långiveren afgør, om du får det.
Også til studerende
De, der har en fast indtægt og som måske også har fast ejendom samt måske en bil, har generelt også lettere ved at kunne optage et lån. Det bliver fra bankernes side lagt til grund, at denne gruppe i befolkningen har lettere ved at betale et lån tilbage.
Men der er mange andre grupper, der også har en fast indtægt, men som ikke på samme måde kan optage et lån. Det er for eksempel studerende og lærlinge, men det er også dem, der får forskellige former for pensioner. Det er alle grupper, der har en fast indtægt hver måned, og selvom den sjældent kan matche en almindelig løn, er det stadig penge på lommen hver måned.
Det er ikke alle minilån, der kan optages af disse grupper, men der findes udbydere, der er klar over, at det at have en fast indtægt i sig selv er nok til, at der kan betales tilbage. Er du en del af disse grupper, som godt ved, at bankerne er lukket land, er der stadig muligheder for dig også.
Som sagt er det ikke dem, der er flest af, men de findes. Det er blot at lede og finde dem, der vil tilbyde dig et lån, og så er det långiveren, der afgør, om du får det.
Der findes selv lånemuligheder for dem, der er registreret som dårlige betalere. Her er det dog endnu færre, der vil tilbyde et lån, men det kan godt lade sig gøre alligevel. Der er flere måder at blive registreret på, og det er ikke nødvendigvis alle dem, der havner i dette register, der reelt har problemer med at betale deres regninger og gæld.
Er du fyldt 18 år, har fast bopæl her i landet og har MitID, kan du søge hos flere udbydere, men det er den enkelte udbyder, der afgør, om du får lånet. Det er endnu en af de fordele, der er kommet ved et liberaliseret lånemarked.
Unge kan selvfølgelig også tage minilån
En ting er at være på SU eller modtage en pension, der kan sætte nogle begrænsninger, en anden begrænsning kan være alder generelt. Selvom du er fyldt 18 år, og du dermed har ret til som myndig at låne, er det ikke sikkert, alle vil låne til dig allerede, fordi du er ung.
Mange unge kan selvfølgelig have det lidt svært med penge, men det kan alle andre også. Der er tilsvarende masser af unge, der sagtens kan finde ud af det med deres økonomi, og som derfor også kan finde ud af at bruge et budget og betale et lån tilbage.
Med det sagt, er det ikke hos alle udbydere, at en alder på kun 18 år er nok til et lån. Nogle steder skal du for eksempel være fyldt 21, og andre steder skal du endda være endnu ældre. Men der findes mange udbydere på det danske marked, og kravene er forskellige, så det er værd at læse dem hos den enkelte udbyder.
Selvfølgelig skal det også her nævnes, at det samme gælder for alle dem, der har nået pensionsalderen. Men også her er der udbydere, hvor det er underordnet, hvilken dato der står på fødselsattesten.
RKI og Debitor Registret: hvad en registrering betyder
Er du registreret i RKI eller Debitor Registret, bliver det svært at låne. En långiver ser en låntager, der ikke har betalt til tiden, og vurderer risikoen derefter.
Det får også rigtig mange af dem til at takke nej til dig som kunde, men flere og flere udbydere kommer dog på markedet for denne gruppe i befolkningen.
Finder du et sted, hvor det ikke er en hindring for dig, skal du selvfølgelig være helt klar over, at det kommer til at være til en højere rente end alle andres lån. Det er firmaernes sikkerhed, for de løber stadig en risiko.
Betaler du ikke, vokser din gæld endnu mere. Overvej derfor, om du kan betale, og om det er en god idé at optage lånet.
Det gælder først og fremmest om at blive slettet igen. Betal det, du skylder, til det firma, der har registreret dig, og bed dem om at slette registreringen, når gælden er ude af verden. Er du registreret i RKI, er det den rækkefølge, der virker.
Men at låne penge til dyre renter for at komme ud af en anden gæld bliver hurtigt en deroute, som vi ikke kan anbefale. Her er der bedre løsninger end et minilån eller en anden type af forbrugslån.
En ekstra sikkerhed
Det er ikke kun det, at du skal bruge dit MitID, der giver dig en høj sikkerhed, når du optager et minilån på nettet. Du får samtidig den sikkerhed, der hedder Finanstilsynet. Det betyder, at det offentlige kigger med og sikrer, at alle regler for udlån bliver overholdt, og du kan derfor have fuld tillid til det at optage et lån på nettet.
Der er regler for, hvordan lån skal optages, hvordan de skal forklare dig alle betingelserne for lånet, og der er regler for de renter, de kan tillade sig at tage. Ja, renterne kan være høje, for der er tale om lån uden sikkerhed, men de kan aldrig blive så ublu, at der er tale om åger.
Kan du mod forventning ikke betale dit lån tilbage, er der også faste regler for, hvad udlånsvirksomheden kan gøre for at få det, du skylder dem.
Reglerne gælder, uanset hvor du låner. De fjerner ikke omkostningen ved lånet.
Minilån uden sikkerhed
Et minilån kræver ikke, at du stiller sikkerhed i bil eller bolig, og du skal ikke finde en, der vil kautionere for dig. Det er forskellen til et lån i banken.
Ansøgningen sendes online. Långiveren kreditvurderer dig og afgør, om du får lånet. Der er krav – ud over at du skal have fast adresse i landet afhænger resten af långiveren, af beløbet og af, hvor lang en løbetid du vælger.
Det er dig, som mere eller mindre fra starten af er i førersædet. Du kan ansøge om det lån, der passer til dine behov, og det, som du skal bruge penge til, er dit helt eget valg, og så er den ikke længere.
Hele ansøgningen foregår online, og du skal ikke møde en rådgiver.
Det er bare at finde det rette lån
Et minilån hører under den generelle betegnelse forbrugslån, og der er rigtig mange fællestræk mellem disse typer af lån. Forskellen består reelt i det beløb, du kan låne, og det er derfor en god idé at kende dit eget behov, inden du søger om et lån.
Er det småpenge, det drejer sig om, er minilånet helt sikkert den rigtige løsning for dig. Er det lidt mere, er kviklån og de andre forbrugslån dem, du skal undersøge.
Minilånet retter sig mod et mindre beløb: en regning, der er dukket op, eller en ting i hjemmet, der skal skiftes ud.
Kan købet vente til lønningsdagen, er der ingen grund til at låne til det.
Minilånet er den mindste af forbrugslånstyperne. Med et forbrugslån kan du låne større beløb, men der er ingen grund til at låne mere, end du har brug for.
De rigtig mange udbydere af minilån
I de senere år er der kommet flere udbydere på markedet, og de har hver deres krav og vilkår.
De mange udbydere reklamerer i alle slags medier og alle steder, hvor de kan, for der er en stor kamp om de kunder, der er derude. De lover alle de bedste forhold, og at vi alle er sikre i deres hænder. Men der er store fordele at vinde, hvis du shopper lidt og prøver at finde den udbyder, som passer dig bedst, og som vil give dig dit lån til de bedste vilkår, for der er jo ingen grund til at betale mere for at låne end højst nødvendigt.
Udbyderne er i konstant kamp om alle os kunder. Også alle os, der har overvejet at optage bare et minilån, men som ikke har kastet sig ud i det endnu, så hvorfor dog ikke udnytte det til at få så gode vilkår som muligt?
Det hele afhænger selvfølgelig også lidt af din kreditværdighed, og hvor meget du vil låne, men lige meget om det er småbeløb eller lidt større beløb, er det altid en fordel at undersøge markedet – specielt når der er kommet så mange nye udbydere til, for de vil gå langt for at sikre, de får en del af den kundebase, der er.
Fordi der er flere udbydere, er vilkårene forskellige fra sted til sted. Det er dem, du skal sammenligne.
Nogle giver mulighed for at ændre afdragene undervejs eller springe en betaling over. Det koster typisk et gebyr og flere renter, og det står i vilkårene.
Minilån og banken: hvad er forskellen?
Et lån i banken kræver et møde, en aftale og ofte sikkerhed. Et minilån søges online, og långiveren kreditvurderer dig ud fra dine egne oplysninger og et opslag med MitID.
Til gengæld er beløbene små og løbetiden kort, og ÅOP er høj netop derfor. De to lånetyper løser ikke det samme.
Du låner ikke til et hus på den her måde. Beløbene er til de mindre ting, der er nødvendige, eller som ikke kan vente.
Et minilån er ikke penge til at investere for. Lånet skal betales tilbage med renter og gebyrer, uanset hvad pengene er brugt til, og uanset hvordan en investering falder ud.
Hele processen er digital hos de fleste udbydere, fra ansøgning til underskrift.
Minilån eller kassekredit?
I gamle dage skulle du i banken og lave en aftale om et lån, eller også så skulle du tage en lang snak med banken om at få en kassekredit, hvilket slet ikke er så let, som man skulle forvente. Det var noget, som tog en del tid at få på plads, og det var langt fra altid, at bankerne var med på ideen.
Desuden var det en del af aftalen, at du havde en rimelig høj samt fast indtægt, så banken havde sikkerhed for, at et underskud i ny og næ kunne dækkes af dig. Eller der skulle være en anden form for sikkerhed i form af din faste ejendom, så banken var sikker på, at de kunne få dækket det, du skyldte dem.
De korte lån online er et alternativ til kassekreditten for dem, banken siger nej til. Prisen er en højere ÅOP.
Kravene er få: internetadgang og MitID. Når du har sendt din ansøgning om et minilån, kreditvurderer långiveren dig og afgør, om du får lånet, og hvornår pengene står på din konto.
Du skal ikke oplyse formålet, men långiveren kreditvurderer dig, inden du får lånet. Betaler du tilbage med renter til den aftalte tid, hører du ikke mere fra udbyderen.
Her kan du se en video fra forbrugerrådet Tænk om bankernes vilkår ved udlån
Hvornår er et minilån en dårlig idé?
Et minilån dækker en enkelt udgift. Det løser ikke et underskud, der kommer igen hver måned – der flytter lånet bare regningen en måned frem og lægger renter oven i.
Lån heller ikke for at betale et andet lån ud. ÅOP på et minilån er høj, og den vej bliver gælden større, ikke mindre.
Er budgettet stramt, inden du låner, er det stramt igen, når du skal betale afdragene. Og misser du en betaling, kommer der et gebyr og flere renter oven i.
Er du i tvivl, om du kan betale tilbage til tiden, er svaret nej. Et minilån har kort løbetid, og pengene skal findes i næste måneds budget.
Det, der skal bære lånet, er dit eget budget – ikke et håb om, at det nok går.
Lån aldrig for meget
Når du har besluttet dig for at låne penge, er der også mange gode huskeregler, du skal være opmærksom på. En af de rigtig vigtige regler er, at du aldrig skal låne mere, end du har brug for.
De fleste ved nemlig godt, at er der lidt ekstra på kontoen, har vi en tendens til at bruge dem. Måske endda på tant og fjas i stedet for de mere fornuftige ting vi har brug for i vores hverdag. Er det en telefon eller et fjernsyn, du gerne vil købe på et godt tilbud, så lån det beløb, som tv’et eller mobilen koster. Hverken mere eller mindre.
For lige som det er et problem at låne for meget, er det et problem at låne for lidt. Så står du stadig og mangler, og skal enten undvære det, du gerne ville have, eller også skal du optage endnu et lån. Du kan sagtens det sidste, men det er lettere at overskue et enkelt lån og betale det ud. Når du har gjort det, er det heller ikke længere et problem at optage et nyt, næste gang behovet opstår.
Det er heldigvis de færreste, der låner penge uden at have et formål med dem. Er det et fjernsyn, du gerne vil have, så har du enten allerede et i tankerne, du gerne vil købe her og nu, eller også kan du have et budget for, hvor meget det må koste.
Beslutter du dig for at låne for eksempel 5.000 kroner til et fjernsyn, skal du også sørge for at overholde dit budget, når du køber det. Med en sådan strategi, går du aldrig galt i byen, når det kommer til dine lån.
Derfor skal du tænke over beløbet
Et minilån er et lille beløb, men alle lån har den detalje, at de skal betales tilbage igen. Mange minilån skal – netop fordi beløbet er småt – betales tilbage inden for kort tid. Lån derfor ikke mere, end du kan betale tilbage i den periode.
Er der kort tid til lønningsdag, og har du luft også efter at have betalt lånet tilbage, er der ingen problemer. Mange har reelt pengene, det handler om ved denne type af lån, men de har dem først, når der igen kommer penge ind på kontoen.
Kan du betale beløbet tilbage inden for løbetiden, og ved du, hvad pengene skal gå til, er lånet en aftale, du kan overskue. Om du får det, afgør långiveren.
Brug lidt tid på at finde det bedste minilån
Det rigtige minilån er ikke altid det første, du falder over. Måske har du set en reklame eller hørt et firmanavn, men det siger ikke noget om, hvad lånet koster dig. Brug tiden på at se på markedet.
For os er det et af de bedste råd, vi kan give videre, når det kommer til minilån. Vi er blevet meget vant til, at alting kan og skal foregå med den størst mulige hastighed, men der er nogle gange, hvor det kan svare sig at bremse op og lige overveje, de mange muligheder der er.
Minilån er en af de muligheder, du har for at låne et mindre beløb, og netop fordi ansøgningen er kort, er det værd at undersøge flere udbydere. Det, lånene har til fælles, er beløbets størrelse; betingelser, renter og gebyrer er forskellige.
Undersøgelsen kan du selv klare. Den koster dig lidt tid og et par godkendelser med MitID, og den kan vise dig, hvilket lån der passer til din økonomi.
Desuden er det de færreste tilbud, der er så meget ’her og nu’, at du ikke kan bruge nogle minutter eller lidt mere på en lidt grundigere undersøgelse af dine muligheder.
Fordi du kan, skal du søge om alle de lån, du har lyst til. Når du søger om et lån, er det nemlig ikke det samme som at acceptere det, og på den måde kan du få tilsendt en masse lånetilbud. Det er så at læse dem igennem for at se, hvilket der er bedst for dig. Det bedste tilbud er det, du skal acceptere, og så er det, lånet du optager.
På den måde får du det absolut bedste lån for dig med de bedste vilkår for dig, og det kan ikke gøres mere fornuftigt end det.
Det kræver selvfølgelig, at du rent faktisk læser og sammenligner de tilbud, du får tilsendt. Men gør du det, stilles du bedst muligt. Det er lidt det samme, når du skal overveje, hvilket supermarked du skal handle i. Som regel bliver det der, hvor de bedste tilbud er i lige netop den uge. Tænk de samme tanker, når det kommer til minilån.
Hvad skal du sammenligne på et minilån
Du skal selvfølgelig også vide, hvad det er, du skal sammenligne, når du har indhentet flere tilbud, for ellers er du jo lige vidt. Du skal derfor altid starte med at kigge på lånets ÅOP. ÅOP er en forkortelse, der står for Årlige Omkostninger i Procent, og det fortæller dig derfor, hvad de årlige omkostninger ved lånet vil være.
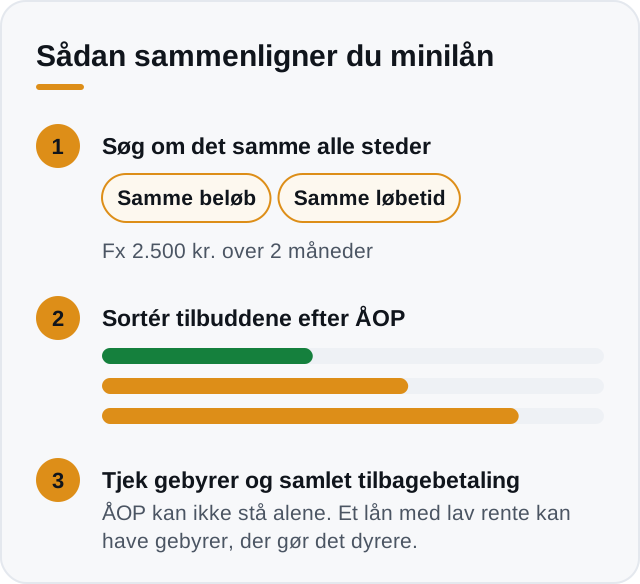
Her kan du meget nemt se, om der er tale om et meget dyrt lån eller ej, og du kan nemt vælge de tilbud fra, der har en for høj ÅOP. Der er nemlig store forskelle på, hvor meget du kommer til at betale tilbage, og der er store forskelle på de renter, der knytter sig til lige dit lån.
Men med ÅOP skal du samtidig være klar over, at du kun kan sammenligne de to tal, hvis der er tale om to ellers helt ens lån. Det skal være på det helt samme beløb og med den samme løbetid. Et eksempel kan være, at du vil optage et minilån på 2.500 kroner, og at du vil betale beløbet tilbage på 2 måneder. Det er det, du skal søge om alle steder, for ellers kan du reelt ikke sammenligne de samlede omkostninger ved lånet.
Da ÅOP er de årlige omkostninger, vil de nemlig virke meget større, hvis du det ene sted har valgt at betale tilbage i løbet af en måned, mens du et andet sted har valgt et helt år til det. Ligesom matematik nu en gang fungerer. Så hold dig til samme låntype, så den rette ÅOP kan ses og sammenlignes.
Når du kigger på lån som minilån, vil du sikkert opleve, at den samlede ÅOP ser meget voldsom ud. Det skyldes reelt den meget korte løbetid, som gør den tilknyttede ÅOP meget høj. Det er her ikke det samme som, at lånet kommer til at koste dig nærmest en arm og et ben. Du skal derfor ikke lade dig skræmme, når der er tale om denne slags lån.
ÅOP kan dog aldrig stå alene
Med styr på ÅOP kan du grovsortere i alle de tilbud, du har indhentet og vælge dem fra, der er de højeste. Men du skal ikke bare vælge det tilbud, der har det laveste ÅOP, for der er mere til et tilbud end bare det. Derfor kan du ikke kun vælge ud fra, hvad renten er.
For der er meget mere til et lån end den rente, der er for det pågældende lån. Et lån, der har en meget lav rente, kan måske have andre omkostninger i stedet, der reelt gør lånet dyrere. Der kan være en masse gebyrer, der knytter sig til lånet i stedet, og som derfor gør, at det reelt bliver dyrere end et lån, der har en højere rente.
Det gælder derfor om at kigge på de samlede omkostninger for det samlede lån. Hvis du holder den plan for at betale pengene tilbage, kan du beregne, hvad dine samlede omkostninger bliver, og du vil også kunne se det hos udbyderne selv. Det billigste lån er det, der koster dig mindst i alt.
Sådan sammenligner du flere minilån
Du kan sammenligne lån to steder: i listen her på siden, hvor udbydernes egne eksempler står side om side, og i de tilbud, du selv henter ind.
Indhenter du tilbud hos flere låneudbydere, får du tal, der gælder dig og ikke et eksempel. En ansøgning binder dig ikke, og du kan sige nej, indtil aftalen er skrevet under.
Når du sammenligner lån, skal beløbet og løbetiden være de samme i begge tilbud. Ellers sammenligner du to forskellige lån og ikke to priser.
Forskellige lånetilbud kan have samme rente og alligevel koste forskelligt, fordi gebyrerne hos den pågældende låneudbyder er anderledes. Mange låneudbydere oplyser et renteinterval, og hvor i intervallet du lander, afgør kreditvurderingen.
Mange andre har holdninger til udlånsfirmaerne
Når du skal vurdere et nyt sted at handle – også hvis der er tale om et udlånsfirma – kan det også være en god idé at læse anmeldelser. Så længe du overvejer baggrunden for det, de andre anmeldere skriver.
Se på bemærkningerne om udbetalingen: om den sker som aftalt, om kundeservicen er til at komme i kontakt med, og om ansøgningen og tilbuddet er til at forstå.
Med hensyn til anmeldelser vil der altid være dem, der giver en rigtig dårlig karakter, hvis de selv ikke kan betale tilbage. Det får som regel en skyldner til at blive vred på selve firmaet og ikke på dem selv for at have lånt for meget.
Derfor skal du være kritisk, når du kigger på anmeldelserne. Er der mange, der er glade for den service, de har fået, er det et godt sted at låne. Synes du det samme efter at have lånt hos et specifikt firma, så lav selv en god anmeldelse, så du kan hjælpe andre, der står i den samme situation som dig selv.
Det kan også være, du selv kender nogen, der har taget et minilån. Dem kan du også med fordel spørge, for de vil kunne give dig en idé om, hvem du skal vælge til eller fra. Og så kig på deres hjemmeside og ansøgningen samt tilbuddet. Det skal være til at forstå.
Det er også blandt de gode råd til at optage et minilån, som vi gerne vil give videre til dig, der gerne vil låne.
Vær helt sikker på du kan betale dit minilån tilbage
Når du optager et lån, også selvom det bare er et mindre beløb og et minilån, gælder det om at være sikker på, du kan betale dit lån tilbage. Mange minilån har en meget kort løbetid, fordi der generelt er tale om små beløb, og derfor skal du være klar over, at de penge skal du kunne tage ud af næste måneds lønseddel.
Derfor skal du være helt sikker på, at den aftale, du har indgået med lånefirmaet, er en, du kan overholde, når lånet skal betales tilbage. Et lån er nemlig ikke og bliver heller ikke et problem, så længe du kan betale, og dermed overholder din del af aftalen.
Det er derfor godt at vide, at langt de fleste minilån har en meget kort løbetid. Det er et lille beløb, du låner, og derfor vil de have deres penge tilbage rigtig hurtigt. Skal du bruge 2.000 kroner her og nu, skal du kunne trække pengene ud af dit budget i næste måned.
Ellers kommer du til løbende at leve for lånte penge for at betale de tidligere lån, og det er et skråplan, ingen mennesker bør havne på.
Derfor får du endnu et godt råd fra os. Det er vigtigt kun at låne et beløb, du kan betale tilbage, og at du samtidig ikke sætter dig for hårdt, når du planlægger dit lån.
Hvad koster et minilån?
Prisen står tre steder: renten, gebyrerne og ÅOP, der samler dem. Listen her på siden viser de tal, udbyderne selv oplyser for et konkret eksempel – beløb, løbetid, månedlig ydelse og hvad du i alt betaler tilbage.
Prisen ændrer sig, hvis du ikke betaler som aftalt. Så kommer der et gebyr og flere renter, og det er dér, et lille lån for alvor bliver dyrt.
Hvad tallene i et lånetilbud betyder
De samme tal går igen i hvert lånetilbud. Samlet kreditbeløb er det, du får udbetalt. Samlede kreditomkostninger er renter og gebyrer lagt sammen – altså det, lånet koster oven i beløbet.
Samlet tilbagebetaling er de to lagt sammen: det, der skal betales tilbage i alt. ÅOP samler kreditomkostningerne i én procent, så to lån kan stilles op mod hinanden.
Et mindre lånebeløb med kort løbetid giver en høj ÅOP, også når kroneprisen er lille. Procenten alene siger derfor ikke, om et minilån er dyrt – det gør kronerne i samlede kreditomkostninger.
Står der et månedligt gebyr i tilbuddet, tæller det med i de samlede kreditomkostninger. Høje kreditomkostninger kommer oftere derfra end fra renten alene, og det er grunden til at betale renter og gebyrer under ét, når du regner.
Inden du tager et minilån
Her er det altid en god idé, at du ved, hvad dit budget er, og hvad du kan låne, inden du sender ansøgningen af sted. For hvis du allerede ved, du ikke kan sidde godt i det, hvis du låner 10.000 kroner, er det ikke en god idé at søge om det, for du vil aldrig få en reel chance for at betale pengene tilbage.
Det vil være umuligt for dig, og så vil du samle en gæld, som er for stor og bare vil vokse dig over hovedet alt for hurtigt.
Der er flere forskellige beregnere, som vil give et realistisk billede af, hvor meget du kan tåle at låne, og det er virkelig en god idé at bruge dem og på den måde sikre, du er i kontrol over din finansielle situation lige meget, hvad der sker.
Det er ganske let at bruge de forskellige beregnere, så du ikke kommer til at låne mere, end du kan tåle. Noget som alt for mange desværre kommer til, når de låner hos flere udbydere og bruger de korte lån til at betale de andre lån af, noget som du bestemt skal undgå for alt i verden, for det er skruen uden ende.
Det kan også være, at du selv tror, du hurtigt kan betale dit minilån af, men hellere gøre det på en måde, der efterlader luft i budgettet. Du ved aldrig, hvad der kan ske, og du skal helst ikke havne der, hvor du har valgt at betale for meget af på dit lån, og så kommer der en uforudset udgift som en højere elregning end forventet, som du så får svært ved at betale.
Med et fornuftigt budget er du rigtig godt på vej. For så kan du betale det, du skylder, og du er sikker på, hverdagen ikke bliver så stram, at du reelt ikke har noget råderum.
Du skal kunne betale dit minilån tilbage
Det vigtigste råd er, at du skal kunne betale dit lån tilbage. Om det er småt eller stort, det er underordnet. Når det gælder minilån, er der en kort løbetid, og betaler du ikke tilbage, som det er aftalt mellem dig og firmaet, bliver det for alvor et rigtig dyrt lån.
Den meget høje ÅOP, der er ved minilån, er det, der kommer til at koste dig dyrt, hvis du ikke betaler hurtigt tilbage. Det betyder, at små og relative billige lån lige pludseligt bliver et meget, meget dyrt lån. Det er rigtig ærgerligt bare at have lånt et par tusinde, men at ende med at betale formuer tilbage den anden vej, fordi du ikke havde planlagt efter, at der skulle betales tilbage.
Derfor skal du altid være sikker på, du kan betale. Det er jo ikke kun renter og gebyrer, i sidste ende risikerer du at havne som dårlig betaler i et register, og det er svært at komme ud af igen. Ikke kun er det tungt at komme ud af, det bliver også rigtig svært at kunne låne, så længe du står her.
Det er grunden til, at du altid skal være omhyggelig med dit budget, herunder når du skal indregne det at betale tilbage. Men det er heldigvis ikke så svært at føre sit eget budget og dermed vurdere, om der er luft nok, eller om du skal have et lån, der har en længere løbetid, så du er helt sikker på, at filmen ikke knækker for dig undervejs.
Rigtig mange danskere havner nemlig i RKI, og det gælder om, at du ikke er blandt dem. Det er grunden til, at vi kun kan opfordre til, at du lægger et godt budget, og at du ikke bare lader dig friste af øjeblikket og optager et minilån, uden du også har en god og virksom plan for din tilbagebetaling.
Det er et lån, men får du besvær med at betale tilbage, er det bedre at kontakte firmaet og få aftalt en anden tilbagebetalingsaftale, end den du oprindeligt havde indgået. Du skal være klar over, at selvom du kan indgå sådan en aftale, bliver det nok ikke til den samme rente, som du fik, da du optog lånet. Men du får til gengæld en aftale, du kan overholde, og som ikke kommer til at ødelægge din økonomi og dit liv.
Overvej om du overhoved har behov for et minilån
I hverdagen bliver alle bombarderet med gode tilbud. Elektronik og fedt tøj fylder meget i gadebilledet, og det er nemt at lade sig friste. Det kan være svært at gå igennem en forretning eller bare forbi deres vinduer uden at blive fristet af de lækre ting.
Det gør det meget fristende at optage et minilån her og nu, så de lækre støvler, den fede designertaske eller den nyeste mobiltelefon kan komme med dig hjem. Men det er samtidig her, du skal bremse op og overveje, om du reelt har brug for det, du vil låne pengene til.
Måske har du tasker nok, og måske virker din telefon ganske udmærket, som den er lige nu. Så er der ingen grund til at låne til noget nyt. Især ikke, hvis du selv ved, at din økonomiske situation ikke er den bedste. Der er det bedste at vælge at spare op selv i stedet.
Mangler du derimod noget, der ikke kan vente, er et minilån en af mulighederne. Beløbene er små, og det afgørende er, om afdraget kan være i dit budget.
Ved du, at du kan betale tilbage inden for løbetiden, er det en aftale, du kan overskue. Om du får lånet, afgør långiveren.
Find en god udbyder af minilån
Virker det lidt uoverskueligt at undersøge de mange udbydere derude, kan du bruge listen her på siden som udgangspunkt. Som tiden er gået, er udbyderne ikke blevet færre, og der er et hav af muligheder for at optage lån online.
Det gælder alle former for forbrugslån og selvfølgelig også for de populære minilån, du finder flere og flere steder. Derfor står her en stor guide, ikke kun om hvilken slags lån du kan få – men også med fordelene og ulemperne ved minilån.
Desuden viser listen her på siden nogle af de udbydere af lån, vi samarbejder med, med de tal, de selv oplyser. Kravene til for eksempel alder og beskæftigelse står hos den enkelte udbyder.
Det kan gøre det lettere at finde en udbyder, der har den type af lån og med de vilkår, du gerne vil have. Lær udbyderne bedre at kende, og står du så en dag derude og skal optage et lån, er du klædt rigtig godt på til at vælge.